mercoledì 27 febbraio 2013

Rendimenti trentennali al 2% ?

Se questo celebre strategist statunitense ha ragione conviene avere un po' di Treasury bonds trentennali in portafoglio...

Forbes: Let’s hit first long treasuries. The yield now on the 30-year bond is 3%?

Shilling: 3%.

Forbes: The ten-year, 1.6%, 1.8%? Pick a number. When we last talked it was 4.5% on the 30-year, which seemed low at the time and was almost 3% on the ten. How much more is there and how long can it last?

Shilling: I’m suggesting 2% on the long bond and 1% on the ten-year.

Forbes: Time frame?

Shilling: One of the great forecasters said, “You know, you either forecast what’s going to happen or when it’s going to happen, but not both.” I would say over the next year or so, and that’s assuming that this grand disconnect does get closed. If we go from 3% to 2% on the long bond that’s a total return, assuming it takes place over a year so you get a year’s worth of interest. That’s a total return of about 16% and it’s about 25% on a 30-year zero coupon bond. That’s pretty attractive, relative to what I think would happen in stocks, which would be on the negative side.

Il "great forecaster" citato da Shilling è Clive Granger.
Potete leggere il resto dell'intervista qui: Gary Shilling: Why You Should Sell Stocks And Buy Treasurys - Forbes

lunedì 25 febbraio 2013

La sconfitta degli Austeriani e il ritorno della crisi dell'Eurozona.

Wolfgang Munchau sul Financial Times di questa mattina conclude così (profeticamente) il suo articolo dedicato alle politiche (sbagliate) di austerità attuate in Europa 

I am not surprised that European electorates are rejecting these policies, and the politicians who delivered them. Tonight we will know how Italy has voted. My hunch is that it is not going to be a good evening for the “Austerians”.

Beh è andata proprio così, e non era poi difficile da prevedere. L'articolo di Munchau è davvero da leggere, ad esempio sottolinea il danno procurato dalla disoccupazione prolungata proprio sui giovani 

...austerity – higher 
taxes and cuts in public sector 
investments – weaken the economy’s 
capacity in the short run, and 
possibly also in the long run. If you 
have youth unemployment of more 
than 50 per cent for a sustained 
period, as is now the case in Greece, 
Italy and Spain, many of those 
people will never find good jobs in 
their lives. Economists speak of a socalled 
“hysteresis” effect – 
permanent economic damage that 
will not be repaired even if there is a 
full recovery. Austerity could well 
leave an economic and social scar 
across the eurozone. 
Italy and Spain would have been a
lot better off to come up with a list 
of front-loaded targeted structural 
reforms and backloaded fiscal
consolidation. When you do it the 
other way round, cutting investment 
and raising taxes in a recession, you 
never get out of the hole, and you 
waste your political capital on 
austerity, leaving none for reforms.
Con i risultati delle elezioni in Italia che si annunciavano molto diversi da quanto anticipato dagli exit polls alla chiusura dei seggi i mercati hanno tutti innescato la marcia indietro: oltre ai movimenti dei mercati azionari è da sottolineare il crollo dell'euro, che in mattinata e nel primo pomeriggio era risalito fino a 1,33 ma che rapidamente dopo le prime proiezioni è sceso fino a 1,305, un movimento del 2% in poche ore.
Per chi pensava che la crisi dell'eurozona fosse ormai dietro le spalle si è trattato di un brusco risveglio. Dall'altra parte dell'oceano in molti se lo aspettavano, basta dare un'occhiata alla prima pagina del Wall Street Journal Europe di oggi. 

domenica 24 febbraio 2013

Spingendo la Cinquecento. Aggiornamento al 22 febbraio 2013

Oggi e domani si vota, e l'Italia conquista le prime pagine dei giornali. Penso che le riconquisterà martedì, quando saranno noti i risultati del voto e probabilmente occuperà di nuovo la copertina dell'Economist, anche se un po' diversa da quella della scorsa settimana...

Io per parte mia ho finalmente le idee chiare. Dopo giornate colme di incertezza e disperazione per la  difficoltà di orientarmi tra i 184 contrassegni elettorali ammessi alle elezioni 
alcune ore su Facebook sono state sufficienti per scegliere: voterò con convinzione Feudalesimo e Libertà alla Camera e Disfare per Accelerare il declino al Senato (questo voto lo dedico a un collega così probo, autorevole e tempestivo da essere considerato tra i cento pensatori più influenti del mondo). Il programma di Disfare è peraltro molto più di un programma...è una sintesi degli ultimi trent'anni di storia patria, e la prova dell'assoluto fallimento di una generazione...la nostra (classe 1963, nostra di chi? Mia e di...). Certamente è un programma sulla cui realizzazione si può contare, a differenza di tutti gli altri, indipendentemente dall'esito della consultazione elettorale.


Anche questa settimana i mercati non si sono mossi molto, anche se alcuni trend stanno indebolendosi e il quadro generale mostra una stanchezza dopo un semestre di progressi sostenuti. L'euro si è molto indebolito sul dollaro (-1,3%), il progresso maggiore lo ha nuovamente compiuto l'indice immobiliare globale con un +1% in euro.
La migliore delle strategie seguite settimanalmente da questo blog è stata la top3, con un progresso dello 0,8%, seguita dalla top2 (+0,7%). La peggiore è stata la  tendenza di medio periodo positiva (+0,2%)

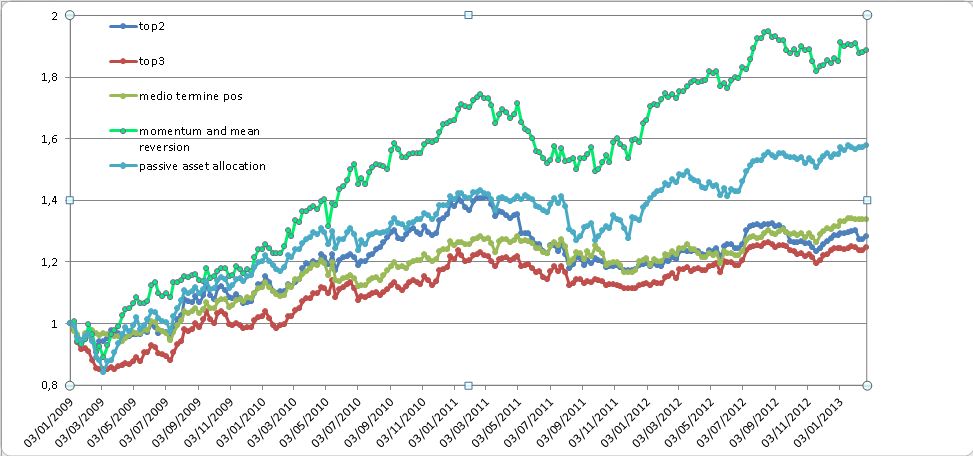
La tabella qui sotto riassume il profilo rischio/rendimento delle cinque strategie ( top2, top3,  tendenza di medio periodo positiva,  momentum and mean reversion e asset allocation passiva) negli ultimi 4 anni:


Nella figura è raffigurato l'andamento di un euro investito nelle cinque strategie dal 3 gennaio 2009 ad oggi.


E' bene ricordare che i rendimenti calcolati non tengono neppure conto dei costi di transazione e del prelievo fiscale. Mi preme comunque sottolineare che le analisi e le simulazioni descritte in questo blog sono da considerarsi sempre e comunque risultati teorici e relativi al passato. Chiunque decidesse di utilizzare le strategie descritte o qualsiasi altra informazione tratta da questo blog per decisioni di investimento se ne assume completamente la responsabilità.

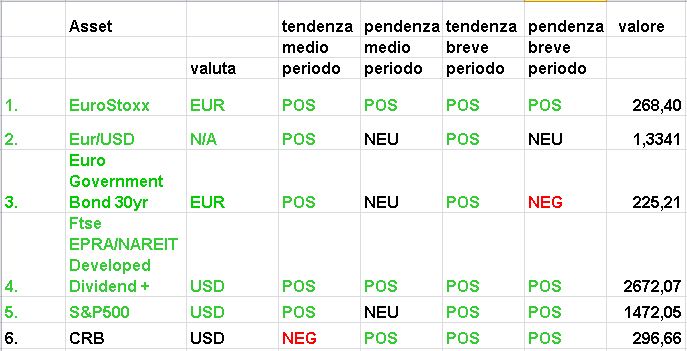
Nessun cambiamento nelle posizioni della classifica settimanale ma il quadro generale di aumentata debolezza si percepisce dal deterioramento delle tendenze di breve periodo degli asset, positive solo per l'indice azionario americano e per l'indice immobiliare globale. Le materie prime inoltre non hanno la tendenza di medio periodo negativa.  I portafogli della strategie seguite  hanno le composizioni seguenti (tutti i portafogli sono equipesati): 
  •  top2: indice SP500 e indice Eurostoxx (invariato);
  •  top3: indice SP500, indice Eurostoxx e indice immobiliare globale (invariato);
  •  tendenza di medio periodo positiva: cambio euro/dollaro,  indice immobiliare globale, indice Eurostoxx, indice Standard and Poor's 500, obbligazioni trentennali dell'eurozona (escono le materie prime);
  • momentum and mean reversion:    indice Eurostoxx e obbligazioni trentennali dell'eurozona (invariato);
  • strategia passiva:  indice immobiliare globale, materie prime,  indice Eurostoxx, indice Standard and Poor's 500 e obbligazioni trentennali dell'eurozona (invariato per costruzione).
In questo post trovate le risposte ad alcune delle domande  più frequenti relative alla metodologia che utilizzo per la costruzione della tabella e dei portafogli che aggiorno settimanalmente.
In questo post ho descritto quali ETF negoziati a Milano  replicano (in positivo o in negativo) gli indici che sono settimanalmente tracciati qui su Alfaobeta. Se volete fare delle analisi da soli, in questo post ho spiegato come procurarsi gratuitamente le serie storiche dei prezzi e dei NAV degli ETF mentre qui potete trovare qualche informazione sui costi di transazione nel mercato dei cambi.

Ecco l'aggiornamento al 22 febbraio 2013


lunedì 18 febbraio 2013

Addio Italia? Aggiornamento al 15 febbraio.


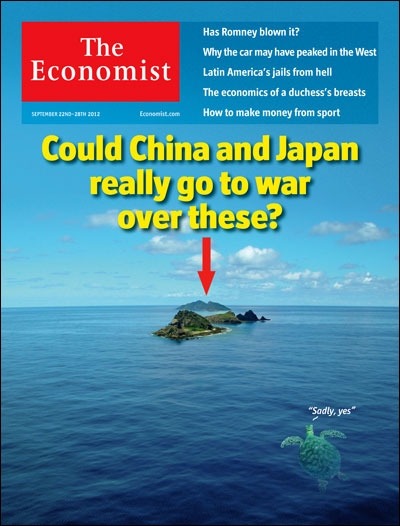
Tra una settimana gli italiani saranno chiamati alle urne e l'Economist si chiede chi possa salvare il nostro paese.  Il nostro paese ha un rapporto debito/GDP superiore al 130% e la ricchezza per abitante è diminuita in termini reali negli ultimi dieci anni (non parliamo dell'ultimo anno): dal 2000 ad oggi tra i paesi dell'OECD solo Eritrea, Haiti e Zimbabwe hanno fatto peggio di noi!! Il settimanale inglese è però convinto che l'Italia possa ancora cavarsela, se l'esito delle elezioni non sarà disastroso. Io invece temo che l'esito delle elezioni sarà pessimo e comunque non credo che ci sia qualcuno in grado di salvare l'Italia.  Il nostro paese era già molto malato venti anni fa, quando forse ci fu  una possibilità di riprendersi che abbiamo giocato molto male. Ora secondo me è troppo tardi anche se simpatizzo per chi, forse donchisiottescamente, pensa che sia ancora possibile fermare la caduta del paese...Lieto di essere smentito dai fatti, se verranno...

I mercati si sono mossi molto poco questa settimana: 
il progresso maggiore lo ha compiuto l'indice immobiliare globale con un modesto +0,4% in euro, mentre la maglia nera spetta alle materie prime con un calo dello 0,9%.

Le strategie seguite settimanalmente da questo blog hanno tutte avuto progressi o cali compresi tra il +0,1% e il -0,1%.

La tabella qui sotto riassume il profilo rischio/rendimento delle cinque strategie ( top2, top3,  tendenza di medio periodo positiva,  momentum and mean reversion e asset allocation passiva) negli ultimi 4 anni:


Nella figura è raffigurato l'andamento di un euro investito nelle cinque strategie dal 3 gennaio 2009 ad oggi.


E' bene ricordare che i rendimenti calcolati non tengono neppure conto dei costi di transazione e del prelievo fiscale. Mi preme comunque sottolineare che le analisi e le simulazioni descritte in questo blog sono da considerarsi sempre e comunque risultati teorici e relativi al passato. Chiunque decidesse di utilizzare le strategie descritte o qualsiasi altra informazione tratta da questo blog per decisioni di investimento se ne assume completamente la responsabilità.

Poco mossa anche la classifica settimanale:  il cambio euro/dollaro è scivolato al quarto posto, superato dall'indice immobiliare globale. La debolezza del mercato azionario europeo ha penalizzato l'indice Eurostoxx che non ha più la tendenza di breve periodo positiva. I portafogli della strategie seguite  hanno le composizioni seguenti (tutti i portafogli sono equipesati): 
  •  top2: indice SP500 e indice Eurostoxx (invariato);
  •  top3: indice SP500, indice Eurostoxx e indice immobiliare globale (che sostituisce il cambio euro/dollaro);
  •  tendenza di medio periodo positiva: cambio euro/dollaro,  indice immobiliare globale, indice Eurostoxx, indice Standard and Poor's 500, obbligazioni trentennali dell'eurozona e materie prime (invariato);
  • momentum and mean reversion:    indice Eurostoxx e obbligazioni trentennali dell'eurozona (invariato);
  • strategia passiva:  indice immobiliare globale, materie prime,  indice Eurostoxx, indice Standard and Poor's 500 e obbligazioni trentennali dell'eurozona (invariato per costruzione).
In questo post trovate le risposte ad alcune delle domande  più frequenti relative alla metodologia che utilizzo per la costruzione della tabella e dei portafogli che aggiorno settimanalmente.
In questo post ho descritto quali ETF negoziati a Milano  replicano (in positivo o in negativo) gli indici che sono settimanalmente tracciati qui su Alfaobeta. Se volete fare delle analisi da soli, in questo post ho spiegato come procurarsi gratuitamente le serie storiche dei prezzi e dei NAV degli ETF mentre qui potete trovare qualche informazione sui costi di transazione nel mercato dei cambi.

Ecco l'aggiornamento al 15 febbraio 2013


lunedì 11 febbraio 2013

Aggiornamento all'8 febbraio 2013


Sic transit glora mundi! Una settimana  fa festeggiavamo il trionfo dell'euro sul dollaro... questa settimana è bastato che il governatore della BCE sfumasse leggermente le sue posizioni per produrre una correzione del 2%... la debolezza dell'euro ha premiato tutti gli asset denominati in dollari, che segano così dei progressi anche importanti (in euro): l'indice Standard and Poor's 500 ha infatti chiuso l'ottava con un +2,4% in euro, l'esatto contrario  delle azioni europee che hanno perso il 2,4%..


Solo la strategia di asset allocation passiva  ha segnato un (modesto) progresso questa settimana (+0,3%) mentre la peggiore è stata la top2 (-2,2%)
punita dal calo dell'euro e dell'indice Eurostoxx. 


La tabella qui sotto riassume il profilo rischio/rendimento delle cinque strategie ( top2, top3,  tendenza di medio periodo positiva,  momentum and mean reversion e asset allocation passiva) negli ultimi 4 anni:


Nella figura è raffigurato l'andamento di un euro investito nelle cinque strategie dal 3 gennaio 2009 ad oggi.


E' bene ricordare che i rendimenti calcolati non tengono neppure conto dei costi di transazione e del prelievo fiscale. Mi preme comunque sottolineare che le analisi e le simulazioni descritte in questo blog sono da considerarsi sempre e comunque risultati teorici e relativi al passato. Chiunque decidesse di utilizzare le strategie descritte o qualsiasi altra informazione tratta da questo blog per decisioni di investimento se ne assume completamente la responsabilità.

C'è stato qualche movimento nella classifica settimanale:  il cambio euro/dollaro è scivolato al terzo posto mentre in prima posizione troviamo ora l'indice azionario USA, seguito dall'indice Eurostoxx. Al quarto posto l'indice immobiliare globale, invariate le ultime due posizioni.  I portafogli della strategie seguite  hanno le composizioni seguenti (tutti i portafogli sono equipesati): 
  •  top2: indice SP500 e indice Eurostoxx (l'indice azionario USA sostituisce il cambio euro/dollaro);
  •  top3: cambio euro/dollaro, indice SP500 e indice Eurostoxx (l'indice azionario USA sostituisce l'indice immobiliare globale);
  •  tendenza di medio periodo positiva: cambio euro/dollaro,  indice immobiliare globale, indice Eurostoxx, indice Standard and Poor's 500, obbligazioni trentennali dell'eurozona e materie prime (invariato);
  • momentum and mean reversion:    indice Eurostoxx e obbligazioni trentennali dell'eurozona (invariato);
  • strategia passiva:  indice immobiliare globale, materie prime,  indice Eurostoxx, indice Standard and Poor's 500 e obbligazioni trentennali dell'eurozona (invariato per costruzione).
In questo post trovate le risposte ad alcune delle domande  più frequenti relative alla metodologia che utilizzo per la costruzione della tabella e dei portafogli che aggiorno settimanalmente.
In questo post ho descritto quali ETF negoziati a Milano  replicano (in positivo o in negativo) gli indici che sono settimanalmente tracciati qui su Alfaobeta. Se volete fare delle analisi da soli, in questo post ho spiegato come procurarsi gratuitamente le serie storiche dei prezzi e dei NAV degli ETF mentre qui potete trovare qualche informazione sui costi di transazione nel mercato dei cambi.

Ecco l'aggiornamento all'8 febbraio 2013


lunedì 4 febbraio 2013

Attenzione ai barometri! Aggiornamento all'1 febbraio 2013

Con un rialzo del 5,04% l'indice S&P 500 ha concluso il miglior mese di gennaio dal 1997: un buon segno? I difensori dei cicli e ricicli stagionali nei mercati ne sono convinti: secondo il cosiddetto January effect, popolarizzato dallo Stock Trader's Almanac, quando il mercato azionario USA (misurato dall'indice S&P500) chiude in rialzo il mese di gennaio l'aspettativa è che anche l'anno sia positivo, al contrario quando gennaio è negativo anche l'anno dovrebbe chiudersi in ribasso.
Dal 1950 al 2012 ha funzionato nel 75% dei casi. Due notevoli eccezioni: il 2009, che partì con il piede sbagliatissimo (-8,6% in gennaio) ma si concluse con un forte rialzo (+ 23.5%), e il 2001, quando al contrario l'indice  S&P 500 guadagnò il  3.5% in gennaio ma concluse l'anno con un calo del  13%. Se volete divertirvi ad analizzare  la serie storica dei rendimenti mensili dal 1987 al 2012 potete scaricarla qui
Al di là dell'anedottica di mercato, la robustezza statistica di questo tipo di considerazioni è debolissima, unita poi alla pressochè totale assenza di una base economica per giustificare questo tipo di previsioni è bene non fare affidamento sui barometri (neppure quelli di gennaio) per i propri investimenti...Se volete approfondire l'argomento potete trovare qui uno studio con conclusioni negative, e qui un altro con conclusioni...positive...

La settimana che si è appena conclusa ha visto trionfare il cambio euro-dollaro tra gli asset che seguiamo, con un rialzo dell'1,3%: la forza dell'euro ha penalizzato tutti gli asset denominati in dollari, cancellando i rialzi dell'S&P500 e ridimensionando il forze rialzo delle materie prime (+0,6% in euro ma quasi +2% in dollari).
Due le strategie seguite da Alfa o Beta? che hanno segnato progressi questa settimana: la top2 (+0,2%)
e la momentum and mean reversion (+0,3%). In negativo le altre tre strategie, la peggiore è stata la strategia di asset allocation passiva che ha perso lo 0,5%.

La tabella qui sotto riassume il profilo rischio/rendimento delle cinque strategie ( top2, top3,  tendenza di medio periodo positiva,  momentum and mean reversion e asset allocation passiva) negli ultimi 4 anni:


Nella figura è raffigurato l'andamento di un euro investito nelle cinque strategie dal 3 gennaio 2009 ad oggi.


E' bene ricordare che i rendimenti calcolati non tengono neppure conto dei costi di transazione e del prelievo fiscale. Mi preme comunque sottolineare che le analisi e le simulazioni descritte in questo blog sono da considerarsi sempre e comunque risultati teorici e relativi al passato. Chiunque decidesse di utilizzare le strategie descritte o qualsiasi altra informazione tratta da questo blog per decisioni di investimento se ne assume completamente la responsabilità.

C'è stato qualche movimento nella classifica settimanale: dopo il rally degli ultimi giorni il cambio euro/dollaro occupa la prima posizione, seguito dall'indice Eurostoxx. Sale al quarto posto l'indice S&P 500 mentre  
la prolungata debolezza delle obbligazioni trentennali dell'eurozona le fa scivolare in quinta posizione.  I portafogli della strategie seguite  hanno le composizioni seguenti (tutti i portafogli sono equipesati): 
  •  top2: cambio euro/dollaro e indice Eurostoxx (invariatoo);
  •  top3:  indice immobiliare, cambio euro/dollaro e indice Eurostoxx (invariato);
  •  tendenza di medio periodo positiva: cambio euro/dollaro,  indice immobiliare globale, indice Eurostoxx, indice Standard and Poor's 500, obbligazioni trentennali dell'eurozona e materie prime (invariato);
  • momentum and mean reversion:    indice Eurostoxx e obbligazioni trentennali dell'eurozona (che sostituiscono rispettivamente il cambio euro/dollaro e l'indice S&P 500);
  • strategia passiva:  indice immobiliare globale, materie prime,  indice Eurostoxx, indice Standard and Poor's 500 e obbligazioni trentennali dell'eurozona (invariato per costruzione).
In questo post trovate le risposte ad alcune delle domande  più frequenti relative alla metodologia che utilizzo per la costruzione della tabella e dei portafogli che aggiorno settimanalmente.
In questo post ho descritto quali ETF negoziati a Milano  replicano (in positivo o in negativo) gli indici che sono settimanalmente tracciati qui su Alfaobeta. Se volete fare delle analisi da soli, in questo post ho spiegato come procurarsi gratuitamente le serie storiche dei prezzi e dei NAV degli ETF mentre qui potete trovare qualche informazione sui costi di transazione nel mercato dei cambi.

Ecco l'aggiornamento all'1 febbraio 2013


domenica 27 gennaio 2013

Aggiornamento al 25 gennaio


Continua la fase positiva dei mercati che proseguono la loro corsa accompagnandola con una bassa volatilità. Tra gli asset segnaliamo la buona performance delle azioni europee (+1,2%) e il recupero dell'euro sul dollaro (+1,1%) che ha penalizzato le materie prime (-1,7% in euro). La debolezza delle obbligazioni trentennali dell'eurozona (-0,7%) ha penalizzato le strategie seguite da Alfa o Beta? Solo la top2 (+0,3%)
e la top3 (+0,6%) hanno registrato guadagni, mentre la peggiore è stata la strategia  momentum and mean reversion che ha perso lo 0,3%.


La tabella qui sotto riassume il profilo rischio/rendimento delle cinque strategie ( top2, top3,  tendenza di medio periodo positiva,  momentum and mean reversion e asset allocation passiva) negli ultimi 4 anni:


Nella figura è raffigurato l'andamento di un euro investito nelle cinque strategie dal 3 gennaio 2009 ad oggi.


E' bene ricordare che i rendimenti calcolati non tengono neppure conto dei costi di transazione e del prelievo fiscale. Mi preme comunque sottolineare che le analisi e le simulazioni descritte in questo blog sono da considerarsi sempre e comunque risultati teorici e relativi al passato. Chiunque decidesse di utilizzare le strategie descritte o qualsiasi altra informazione tratta da questo blog per decisioni di investimento se ne assume completamente la responsabilità.

C'è stato qualche movimento nella classifica settimanale: le obbligazioni trentennali dell'eurozona scivolano in quarta posizione, superate dal cambio euro/dollaro (secondo) e dall'indice immobiliare globale (terzo). I portafogli della strategie seguite  hanno le composizioni seguenti (tutti i portafogli sono equipesati): 
  •  top2: cambio euro/dollaro e indice Eurostoxx (escono le obbligazioni trentennali dell'eurozona sostituite dal cambio euro/dollaro);
  •  top3:  indice immobiliare, cambio euro/dollaro e indice Eurostoxx (escono le obbligazioni trentennali dell'eurozona sostituite dall'indice immobiliare globale);
  •  tendenza di medio periodo positiva: cambio euro/dollaro,  indice immobiliare globale, indice Eurostoxx, indice Standard and Poor's 500, obbligazioni trentennali dell'eurozona e materie prime (invariato);
  • momentum and mean reversion:   cambio euro/dollaro e indice Standard and Poor's 500 (escono le obbligazioni trentennali dell'eurozona sostituite dal cambio euro/dollaro);
  • strategia passiva:  indice immobiliare globale, materie prime,  indice Eurostoxx, indice Standard and Poor's 500 e obbligazioni trentennali dell'eurozona (invariato per costruzione).
In questo post trovate le risposte ad alcune delle domande  più frequenti relative alla metodologia che utilizzo per la costruzione della tabella e dei portafogli che aggiorno settimanalmente.
In questo post ho descritto quali ETF negoziati a Milano  replicano (in positivo o in negativo) gli indici che sono settimanalmente tracciati qui su Alfaobeta. Se volete fare delle analisi da soli, in questo post ho spiegato come procurarsi gratuitamente le serie storiche dei prezzi e dei NAV degli ETF mentre qui potete trovare qualche informazione sui costi di transazione nel mercato dei cambi.

Ecco l'aggiornamento al 25 gennaio 2013. 


domenica 20 gennaio 2013

Aggiornamento al 18 gennaio 2013


Si è chiusa una buona settimana per tutti gli asset seguiti: la sorpresa maggiore è venuta dalle materie prime, che con un rialzo dell'1,7%  in euro hanno avuto il miglior rendimento. Molto forti i rialzi dei futures del gas naturale (+7,2% in dollari), dell'argento (+4,9%) mentre si nota anche il rialzo del petrolio WTI che si sta avvicinando nuovamente a quota 100 dollari, dopo aver sfiorato un minimo a 75 solo sei mesi fa.

Tutte le strategie seguite da Alfa o Beta? hanno registrato guadagni:
dalla migliore - la  strategia passiva, che ha guadagnato lo 0,8% - alla maglia nera, la top2 cha ha avuto un modesto rialzo  +0,1%. 

La tabella qui sotto riassume il profilo rischio/rendimento delle cinque strategie ( top2, top3,  tendenza di medio periodo positiva,  momentum and mean reversion e asset allocation passiva) negli ultimi 4 anni:


Nella figura è raffigurato l'andamento di un euro investito nelle cinque strategie dal 3 gennaio 2009 ad oggi.


E' bene ricordare che i rendimenti calcolati non tengono neppure conto dei costi di transazione e del prelievo fiscale. Mi preme comunque sottolineare che le analisi e le simulazioni descritte in questo blog sono da considerarsi sempre e comunque risultati teorici e relativi al passato. Chiunque decidesse di utilizzare le strategie descritte o qualsiasi altra informazione tratta da questo blog per decisioni di investimento se ne assume completamente la responsabilità.

La forza delle materie prime ha permesso all'indice CRB di recuperare la tendenza di medio periodo positiva: tutti gli asset quindi sono al rialzo, non accadeva dal 5 ottobre 2012. Nella classifica settimanale le obbligazioni trentennali dell'eurozona hanno recuperato la seconda posizione persa la scorsa settimana, a scapito del cambio euro/dollaro nuovamente terzo. I portafogli della strategie seguite  hanno le composizioni seguenti (tutti i portafogli sono equipesati): 
  •  top2: obbligazioni trentennali dell'eurozona  e indice Eurostoxx (esce il  cambio euro/dollaro sostituito dalle obbligazioni trentennali dell'eurozona);
  •  top3:  obbligazioni trentennali dell'eurozona, cambio euro/dollaro e indice Eurostoxx (invariato);
  •  tendenza di medio periodo positiva: cambio euro/dollaro,  indice immobiliare globale, indice Eurostoxx, indice Standard and Poor's 500, obbligazioni trentennali dell'eurozona e materie prime (le materie prime si sono aggiunte agli altri asset);
  • momentum and mean reversion:   obbligazioni trentennali dell'eurozona e indice Standard and Poor's 500 (esce il cambio euro/dollari sostituito dalle obbligazioni trentennali dell'eurozona);
  • strategia passiva:  indice immobiliare globale, materie prime,  indice Eurostoxx, indice Standard and Poor's 500 e obbligazioni trentennali dell'eurozona (invariato per costruzione).
In questo post trovate le risposte ad alcune delle domande  più frequenti relative alla metodologia che utilizzo per la costruzione della tabella e dei portafogli che aggiorno settimanalmente.
In questo post ho descritto quali ETF negoziati a Milano  replicano (in positivo o in negativo) gli indici che sono settimanalmente tracciati qui su Alfaobeta. Se volete fare delle analisi da soli, in questo post ho spiegato come procurarsi gratuitamente le serie storiche dei prezzi e dei NAV degli ETF mentre qui potete trovare qualche informazione sui costi di transazione nel mercato dei cambi.

Ecco l'aggiornamento al 18 gennaio 2013. 


sabato 19 gennaio 2013

Un 2013 migliore del previsto?

Ma non in Italia, dove secondo la Banca d'Italia la disoccupazione salirà ancora molto.
Per l'economia globale potrebbe invece essere un anno migliore, almeno secondo le conclusioni del dibattito dell'Economist nel quale gli ottimisti sono stati il 61%

Economist Debates: World economy

Persino El Erian, che ha le sue riserve nel breve periodo, pensa che almeno negli USA la crescita dovrebbe tornare a essere più forte.

giovedì 17 gennaio 2013

I fattori Fama-French di 16 paesi

Da alcuni mesi sulla mia pagina personale alla Scuola Normale è possibile trovare le serie storiche dei fattori di Fama-French relativi a 16 paesi: Australia, Brasile, Canada, Cina, Francia, Germania, Hong Kong, India, Italia, Giappone, Singapore, Corea del Sud, Svezia, Svizzera, Regno Unito e USA. Le serie temporali hanno cadenza mensile, risalgono fino al 1988 (un po' dopo per i mercati emergenti) e sono costruite mediante la piattaforma di backtesting sviluppata da FactSet grazie al lavoro di Flavia Poma e di Enrico Venturi di FactSet Italia. Spero nelle prossime settimane di riuscire a dedicare alcuni post all'argomento e così riuscire a fornire una prospettiva storica all'evoluzione delle strategie value/growth e small/large caps negli ultimi trenta anni.

martedì 15 gennaio 2013

Il Giappone verso la ripresa o verso il disastro?

Due opinioni opposte sul futuro del Giappone da due commentatori autorevoli e molto seguiti: ieri sul New York Times Paul Krugman inneggiava alla nuova politica espansiva del premier Abe, oggi John Mauldin prevede disastri all'orizzonte.

Secondo Krugman l'Europa e soprattutto gli USA si preoccupano troppo della sostenibilità del debito e non abbastanza dell'occupazione e della crescita, che devo essere adeguatamente stimolata anche attraverso l'intervento diretto dello Stato:

While getting out of a prolonged slump turns out to be very difficult, that’s mainly because it’s hard getting policy makers to accept the need for bold action. That is, the problem is mainly political and intellectual, rather than strictly economic. For the risks of action are much smaller than the Very Serious People want you to believe.

Consider, in particular, the alleged dangers of debt and deficits. Here in America, we are constantly warned that we must slash spending now now now or we’ll turn into Greece, Greece I tell you. But Greece, a country without a currency, doesn’t look much like the United States; surely Japan offers a more relevant model. And while doomsayers keep predicting a fiscal crisis in Japan, hyping each uptick in interest rates as a sign of the imminent apocalypse, it keeps not happening: Japan’s government can still borrow long term at a rate of less than 1 percent.

Enter Mr. Abe, who has been pressuring the Bank of Japan into seeking higher inflation — in effect, helping to inflate away part of the government’s debt — and has also just announced a large new program of fiscal stimulus. How have the market gods responded?

The answer is, it’s all good. Market measures of expected inflation, which were negative not long ago — the market was expecting deflation to continue — have now moved well into positive territory. But government borrowing costs have hardly changed at all; given the prospect of moderate inflation, this means that Japan’s fiscal outlook has actually improved sharply. True, the foreign-exchange value of the yen has fallen considerably — but that’s actually very good news, and Japanese exporters are cheering.

In short, Mr. Abe has thumbed his nose at orthodoxy, with excellent results.
Now, people who know something about Japanese politics warn me not to think of Mr. Abe as a good guy. His foreign policy, they tell me, is very bad, and his support for stimulus may have more to do with old-fashioned pork-barrel (tofu barrel?) politics than with a sophisticated rejection of conventional wisdom.
But none of that may matter. Whatever his motives, Mr. Abe is breaking with a bad orthodoxy. And if he succeeds, something remarkable may be about to happen: Japan, which pioneered the economics of stagnation, may also end up showing the rest of us the way out.


Di parere completamente opposto è John Mauldin che da anni sostiene che Japan Is a Bug in Search of a Windshield (cioè...il Giappone è un moscerino in cerca di un parabrezza....). Secondo Mauldin i fondamentali economici del Giappone, primo tra tutti il debito pubblico, uniti alle pessime prospettive demografiche e alla progressiva perdita di capacità di risparmio delle famiglie possono solo condurre a una conclusione disastrosa.

Japan now has a breathtaking 230% ratio of government debt to GDP (the last estimate I have seen), and it is growing at 10%-plus a year. The government will borrow almost 45% of its budget this year. Has there ever been a more clear disaster in the making? Yet shorting the Japanese bond has been called “the widow-maker.” I think it was Soros who once quipped that you can’t call yourself a global macro trader until you have lost money shorting JGBs (Japanese government bonds).

La politica del premier Abe condurrà necessariamente a una massiccia svalutazione dello yen, accompagnata da un innalzamento dei tassi di interesse, a livelli che Mauldin non giudica sostenibili: 

The new Japanese government, led by Prime Minister Abe and former Prime Minister and now Minister of Finance Aso, have very explicitly demanded that the Bank of Japan target 2% inflation. They have made clear their intention to replace the governors of the current BoJ board with members who agree with this policy. They have the political clout to do so. Whether at the upcoming meeting or after April, when a new head of the BoJ is appointed, that is going to happen. These moves mean there will be a massive printing of yen. In response, the yen has already weakened by over 10%.
You can control the quantity of money or the price of money but not both. (Yes, I know that one influences the other, but I am referring here to large-scale printing of money.) One has to assume that the law of gravity will not be repealed and that investors will want something more than 2% on the ten-year bond if inflation is at 2%. If the ten-year bond were to rise by 2%, Japan would soon be spending over 50% of its tax revenues on the interest carry alone. I submit that this is not a workable business model.

Tra l'altro l'indebolimento dello yen renderà i vicini - la Corea e la Cina in primis - molto nervosi, in un momento in cui le tensioni nazionaliste sono già molto forti (come le dispute per le isole Senkaku...) 

Understand,  inflation targeting is also currency-valuation targeting. They clearly want the yen to devalue. I have been writing for years that the yen would eventually be 125, then 150, then 200 to the dollar. It has been 300 in my lifetime, and unless the Japanese change direction, there is no reason it can’t get there again. This means that Mrs. Watanabe will see her energy bills double. This will call into question the Japanese decision to close their nuclear energy plants – something that Abe is already reconsidering.
Think the Koreans will be happy when you can buy a Lexus cheaper than you can buy a Kia? (Disclosure: I love my Japanese Infiniti, the first “foreign” car I have bought, except for a two-month dalliance with a disaster of a Volkswagen 30 years ago.) Think Samsung and LG will be happy when Panasonic and Sony can eat their lunch pricewise? Welcome to the era of real currency wars.

Indiscutibilmente Mauldin ha un dono per la scrittura, così vi lascio con la scelta tra i due disastri che il nostro analista prevede per il paese del sole levante
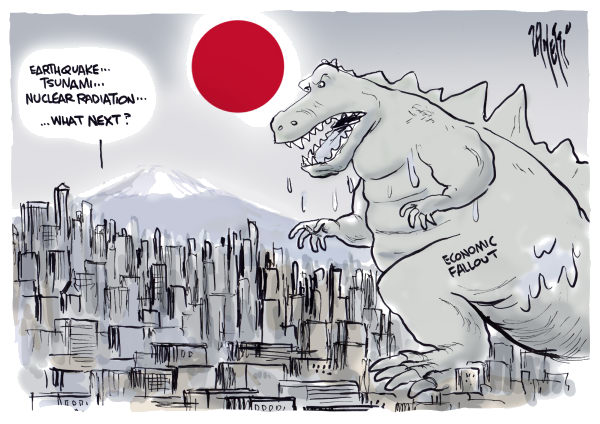
Japan is now committed to either Disaster A or Disaster B. Remember those really bad Japanese “horror” movies of the ’50s and ’60s? Godzilla first released in 1954, and there were dozens of remakes and follow-on movies. It seemed endless. And while the current government policy will not trash downtown Tokyo, it will seriously damage the savings and buying power of two generations. Disaster A is monetization, which is clearly not good when the Japanese want to buy anything not made in Japan (like energy, steel, commodities, a lot of food, etc.) Disaster B is the deflationary depression that budget balancing will yield. Which leads us to the next factor:

3.      Once the government is committed to the new strategy, any retreat will cause a market upheaval. This is not a short-term commitment. It seems to me that the Japanese truly believe that their lack of economic growth can be solved through inflation. Their politicians seem to be channeling their inner Paul Krugman, or at the least taking Bernanke’s advice from 2000, when he published a paper called “Japan’s Slump: A Case of Self-Induced Paralysis?”

When your debt and deficit are as massive as Japan’s, the only way to resolve the issue is to inflate away the debt or willingly enter into a depression. They obviously think they can control both the debt and inflation.

This means you should NOT run out and short Japanese government bonds. Repeat, NOT. The only way for the Japanese to make their plan work without having to battle the Godzilla of a destitute bond market is for the BoJ to move out the yield curve and monetize the debt. They will eventually hit all bids on JGBs. For all intents and purposes, the BoJ will become the yen bond market. You will get all the yen they promised when you bought those bonds … but the contract never stipulates what those yen will actually buy.

The plan is evidently that, with a little inflation, they will jump-start the economy; and with growth they can eventually balance the budget and return to a normal bond market. Rots of ruck, guys.
Just a couple years ago this letter seemed as if it was All Greece, All the Time. Since Japan is, say, about 100 times more important than Greece, we will be revisiting it at length in the coming months. 

domenica 13 gennaio 2013

Aggiornamento all'11 gennaio 2013


La forza della moneta unica europea continua a sorprendere: questa settimana il cambio euro/dollaro ha compiuto un balzo di oltre il 2% che ha annullato tutti i progressi degli asset denominati nella valuta americana trascinandoli in negativo: l'indice azionario USA ha così perso l'1,7% in euro, l'indice immobiliare globale l'1,3% e le materie prime l'1,2%.
Tutte le strategie seguite da Alfa o Beta? hanno così pagato pegno (non coprono il cambio) e con la sola eccezione della top2 cha ha avuto un modesto rialzo  +0,1%. La maglia nera spetta alla strategia momentum and mean reversion  che, dopo un inizio spumeggiante (aveva guadagnato ben il 3,3% nelle prime tre giornate borsistiche del 2013) questa settimana ha perso lo 0,8% proprio come la  strategia passiva.  E' andata un po' meglio alla  top3 che ha perso solo lo 0,3% e soprattutto alla strategia tendenza di medio periodo positiva che ha perso solo lo 0,1%. 

La tabella qui sotto riassume il profilo rischio/rendimento delle cinque strategie ( top2, top3,  tendenza di medio periodo positiva,  momentum and mean reversion e asset allocation passiva) negli ultimi 4 anni:


Nella figura è raffigurato l'andamento di un euro investito nelle cinque strategie dal 3 gennaio 2009 ad oggi.


E' bene ricordare che i rendimenti calcolati non tengono neppure conto dei costi di transazione e del prelievo fiscale. Mi preme comunque sottolineare che le analisi e le simulazioni descritte in questo blog sono da considerarsi sempre e comunque risultati teorici e relativi al passato. Chiunque decidesse di utilizzare le strategie descritte o qualsiasi altra informazione tratta da questo blog per decisioni di investimento se ne assume completamente la responsabilità.

La forza dell'euro ha portato a qualche cambiamento nelle posizioni della classifica settimanale: al secondo posto è balzato il cambio euro/dollaro mentre le obbligazioni trentennali dell'eurozona scivolano in terza posizione scalzando l'indice immobiliare globale che si trova ora al quarto posto. I portafogli della strategie seguite  hanno le composizioni seguenti (tutti i portafogli sono equipesati): 
  •  top2:  cambio euro/dollaro e indice Eurostoxx (escono le obbligazioni trentennali dell'eurozona sostituite dal cambio euro/dollaro);
  •  top3:  obbligazioni trentennali dell'eurozona, cambio euro/dollaro e indice Eurostoxx (esce l'indice immobiliare globale sostituito dal cambio euro/dollaro);
  •  tendenza di medio periodo positiva: cambio euro/dollaro,  indice immobiliare globale, indice Eurostoxx, indice Standard and Poor's 500 e obbligazioni trentennali dell'eurozona (invariato);
  • momentum and mean reversion:   cambio euro/dollaro e indice Standard and Poor's 500 (escono le obbligazioni trentennali dell'eurozona sostituite dal cambio euro/dollaro);
  • strategia passiva:  indice immobiliare globale, materie prime,  indice Eurostoxx, indice Standard and Poor's 500 e obbligazioni trentennali dell'eurozona (invariato per costruzione).
In questo post trovate le risposte ad alcune delle domande  più frequenti relative alla metodologia che utilizzo per la costruzione della tabella e dei portafogli che aggiorno settimanalmente.
In questo post ho descritto quali ETF negoziati a Milano  replicano (in positivo o in negativo) gli indici che sono settimanalmente tracciati qui su Alfaobeta. Se volete fare delle analisi da soli, in questo post ho spiegato come procurarsi gratuitamente le serie storiche dei prezzi e dei NAV degli ETF mentre qui potete trovare qualche informazione sui costi di transazione nel mercato dei cambi.

Ecco l'aggiornamento all'11 gennaio 2013.