Visualizzazione post con etichetta selezione quantitativa di portafoglio. Mostra tutti i post
Visualizzazione post con etichetta selezione quantitativa di portafoglio. Mostra tutti i post
giovedì 17 gennaio 2013
I fattori Fama-French di 16 paesi
Da alcuni mesi sulla mia pagina personale alla Scuola Normale è possibile trovare le serie storiche dei fattori di Fama-French relativi a 16 paesi: Australia, Brasile, Canada, Cina, Francia, Germania, Hong Kong, India, Italia, Giappone, Singapore, Corea del Sud, Svezia, Svizzera, Regno Unito e USA. Le serie temporali hanno cadenza mensile, risalgono fino al 1988 (un po' dopo per i mercati emergenti) e sono costruite mediante la piattaforma di backtesting sviluppata da FactSet grazie al lavoro di Flavia Poma e di Enrico Venturi di FactSet Italia. Spero nelle prossime settimane di riuscire a dedicare alcuni post all'argomento e così riuscire a fornire una prospettiva storica all'evoluzione delle strategie value/growth e small/large caps negli ultimi trenta anni.

martedì 13 novembre 2012
Aggiornamento del portafoglio Benjamin Graham
Oggi ribilanciamo il porafoglio Benjamin Graham descritto in questo post. Il portafoglio è al suo quindicesimo ribilanciamento: i precedenti sono stati nel 2011 il 25 febbraio, il 31 marzo , il 29 aprile, il 30 maggio il primo luglio, il 22 agosto, il primo ottobre, il 12 novembre e il 17 dicembre e nel 2012 il 4 febbraio, il 24 marzo, il 29 maggio, il 16 luglio e il 3 ottobre.
I 10 titoli selezionati da www.stockscreen123.com alla data del 9 novembre scorso, secondo i criteri descritti nel post del 3 ottobre scorso, sono:

Escono dunque dal portafoglio ADTN (con un rendimento pari al +9,3% in sei settimane) e CRR (+14,6% nello stesso periodo), sostituiti da WDC e CF.

Appuntamento alla fine di dicembre.
I 10 titoli selezionati da www.stockscreen123.com alla data del 9 novembre scorso, secondo i criteri descritti nel post del 3 ottobre scorso, sono:

Il
rendimento del portafoglio dall'ultimo ribilanciamento (3 ottobre scorso ) a oggi è stato pari al 4%, molto migliore dell'indice SP500 che nello stesso periodo ha avuto un rendimento negativo (-4,7%).
Dalla sua nascita all'inizio del 2011 ad oggi è stato del 26,4%, superiore al rendimento dell'indice di riferimento che dal 1 gennaio 2011 ad oggi ha guadagnato circa il 13,9% (sia per l'indice che per il portafoglio i rendimenti tengono conto dei dividendi).
Il portafoglio ha avuto rendimenti molto migliori dell'indice nell'ultimo semestre.Qui sotto potete vedere in un grafico il rendimento del portafoglio (in rosso) negli ultimi dodici mesi, confrontato con quello dell'indice SP500 (in azzurro). Il valore in dollari USA del portafoglio è pari a 12640 USD con un rendimento totale dalla data di creazione (31 dicembre 2010) di circa +2640 dollari.

Appuntamento alla fine di dicembre.
giovedì 11 ottobre 2012
Le serie storiche dei fattori di Fama French per sedici mercati azionari. Piccolo è bello, specialmente se è a buon mercato
Da qualche settimana potete trovare sulla mia pagina web personale alla Scuola Normale le serie temporali relative a selezioni di portafoglio quantitative costruite in collaborazione con Flavia Poma di Factset
seguendo la metodologia descritta nell'articolo di Eugene Fama e Kenneth French Common Risk Factors in the Returns on Stocks and Bonds. In estrema sintesi abbiamo costruito dei portafogli selezionando i titoli azionari in base alla capitalizzazione di borsa, al valore di libro e al rendimento negli ultimi 12 mesi. Dalle differenze dei rendimenti di questi portafogli si definiscono tre fattori: SMB (SmallMinusBig), HML (HighMinusLow) e WML (WinnersMinusLosers). Questi fattori rispettivamente misurano l'effetto che la capitalizzazione (piccola o grande), il carattere value o growth di un titolo e il momento hanno avuto nell'influenzare i rendimenti storici del mercato.
 Ogni mese aggiorniamo i rendimenti dei portafogli e i fattori per quattro mercati emergenti (Brasile, Cina, India e Corea) e per dodici mercati più maturi (Australia, Canada, Francia, Germania, Giappone, Hong Kong, Italia, Regno Unito, Singapore, Svizzera, Svezia, USA) mettendo a disposizione nuovi files.
Nel grafico qui accanto per esempio potete seguire per esempio l'andamento che i sei portafogli costruiti selezionando titoli sulla base della capitalizzazione e del valore di libro hanno avuto sul mercato Italiano negli ultimi 24 anni. Il sovrarendimento delle azioni value di piccola capitalizzazione è spettacolare...chi poi fosse riuscito a costruire un portafoglio long/short vendendo allo scoperto le azioni growth sarebbe attraversato pressochè indenne persino la crisi degli ultimi cinque anni!
Riporto qui di seguito una descrizione molto sintetica ma leggermente meno criptica della metodologia che abbiamo seguito
seguendo la metodologia descritta nell'articolo di Eugene Fama e Kenneth French Common Risk Factors in the Returns on Stocks and Bonds. In estrema sintesi abbiamo costruito dei portafogli selezionando i titoli azionari in base alla capitalizzazione di borsa, al valore di libro e al rendimento negli ultimi 12 mesi. Dalle differenze dei rendimenti di questi portafogli si definiscono tre fattori: SMB (SmallMinusBig), HML (HighMinusLow) e WML (WinnersMinusLosers). Questi fattori rispettivamente misurano l'effetto che la capitalizzazione (piccola o grande), il carattere value o growth di un titolo e il momento hanno avuto nell'influenzare i rendimenti storici del mercato.

Nel grafico qui accanto per esempio potete seguire per esempio l'andamento che i sei portafogli costruiti selezionando titoli sulla base della capitalizzazione e del valore di libro hanno avuto sul mercato Italiano negli ultimi 24 anni. Il sovrarendimento delle azioni value di piccola capitalizzazione è spettacolare...chi poi fosse riuscito a costruire un portafoglio long/short vendendo allo scoperto le azioni growth sarebbe attraversato pressochè indenne persino la crisi degli ultimi cinque anni!
Riporto qui di seguito una descrizione molto sintetica ma leggermente meno criptica della metodologia che abbiamo seguito
Description of Fama/French Factors
Monthly and Annual Returns
Construction: SMB and HML factors are constructed using the 6 value-weight portfolios formed on size and book-to-market (see the description of the 6 size/book-to-market portfolios). WML factor is constructed using the 6 value-weight portfolios formed on size and momentum (see the description of the 6 size/momentum portfolios).
Rm-Rf, the excess return on the market, is the value-weight return on all stocks minus the risk free rate.
SMB (Small Minus Big) is the average return on the three small portfolios minus the average return on the three big portfolios, SMB = 1/3 (Small Value + Small Neutral + Small Growth) - 1/3 (Big Value + Big Neutral + Big Growth).
HML (High Minus Low) is the average return on the two value portfolios minus the average return on the two growth portfolios, HML = 1/2 (Small Value + Big Value) - 1/2 (Small Growth + Big Growth).
WML (Winners Minus Losers) is the average return on the two winner portfolios minus the average return on the two loser portfolios, WML = 1/2 (Small High + Big High) - 1/2 (Small Low + Big Low).
Stocks: Rm-Rf, SMB and HML for July of year t to June of t+1 include all stocks for which we have market equity data for the last fiscal year end before March and June of t, and (positive) book equity data for the last fiscal year end before March t. The six portfolios used to construct WML each month include stocks with prior return data. To be included in a portfolio for month t (formed at the end of the month t-1), a stock must have a price for the end of month t-13 and a good return for t-2.
Detail for 6 Portfolios Formed on Size and Book-to-Market
Monthly and Annual Returns
Construction: The portfolios, which are constructed at the end of each June, are the intersections of 2 portfolios formed on size (market equity, ME) and 3 portfolios formed on the ratio of book equity to market equity (BE/ME). The size breakpoint for year t is the median market equity for the last fiscal year end before June of year t. BE/ME for June of year t is the book equity for the last fiscal year end before March t-1 divided by ME for March of t-1. The BE/ME breakpoints are the 30th and 70th percentiles. The independent 2x3 sorts on size and B/M produce six value-weight portfolios, SG, SN, SV, BG, BN, and BV, where S and B indicate small or big and G, N, and V indicate growth (low B/M), neutral, and value (high B/M).
Stocks: The portfolios for July of year t to June of t+1 include all stocks for which we have market equity data for the last fiscal year end before March and June of t, and (positive) book equity data for the last fiscal year end before March t.
Detail for 6 Portfolios Formed on Size and Momentum
Monthly and Annual Returns
Construction: The portfolios, which are constructed monthly, are the intersections of 2 portfolios formed on size (market equity, ME) and 3 portfolios formed on momentum. The monthly size breakpoint is the median market equity. For portfolios formed at the end of month t–1, the lagged momentum return is a stock's cumulative return for t–12 to t–2. The monthly momentum breakpoints are the 30th and 70th percentiles. The independent 2x3 sorts on size and momentum produce six value-weight portfolios, SL, SN, SW, BL, BN, and BW, where S and B indicate small or big and L, N, and W indicate losers (low momentum), neutral, and winners (high momentum).
Stocks: The six portfolios constructed each month include stocks with prior return data. To be included in a portfolio for month t (formed at the end of the month t-1), a stock must have a price for the end of month t-13 and a good return for t-2.
Monthly and Annual Returns
Construction: SMB and HML factors are constructed using the 6 value-weight portfolios formed on size and book-to-market (see the description of the 6 size/book-to-market portfolios). WML factor is constructed using the 6 value-weight portfolios formed on size and momentum (see the description of the 6 size/momentum portfolios).
Rm-Rf, the excess return on the market, is the value-weight return on all stocks minus the risk free rate.
SMB (Small Minus Big) is the average return on the three small portfolios minus the average return on the three big portfolios, SMB = 1/3 (Small Value + Small Neutral + Small Growth) - 1/3 (Big Value + Big Neutral + Big Growth).
HML (High Minus Low) is the average return on the two value portfolios minus the average return on the two growth portfolios, HML = 1/2 (Small Value + Big Value) - 1/2 (Small Growth + Big Growth).
WML (Winners Minus Losers) is the average return on the two winner portfolios minus the average return on the two loser portfolios, WML = 1/2 (Small High + Big High) - 1/2 (Small Low + Big Low).
Stocks: Rm-Rf, SMB and HML for July of year t to June of t+1 include all stocks for which we have market equity data for the last fiscal year end before March and June of t, and (positive) book equity data for the last fiscal year end before March t. The six portfolios used to construct WML each month include stocks with prior return data. To be included in a portfolio for month t (formed at the end of the month t-1), a stock must have a price for the end of month t-13 and a good return for t-2.
Detail for 6 Portfolios Formed on Size and Book-to-Market
Monthly and Annual Returns
Construction: The portfolios, which are constructed at the end of each June, are the intersections of 2 portfolios formed on size (market equity, ME) and 3 portfolios formed on the ratio of book equity to market equity (BE/ME). The size breakpoint for year t is the median market equity for the last fiscal year end before June of year t. BE/ME for June of year t is the book equity for the last fiscal year end before March t-1 divided by ME for March of t-1. The BE/ME breakpoints are the 30th and 70th percentiles. The independent 2x3 sorts on size and B/M produce six value-weight portfolios, SG, SN, SV, BG, BN, and BV, where S and B indicate small or big and G, N, and V indicate growth (low B/M), neutral, and value (high B/M).
Stocks: The portfolios for July of year t to June of t+1 include all stocks for which we have market equity data for the last fiscal year end before March and June of t, and (positive) book equity data for the last fiscal year end before March t.
Detail for 6 Portfolios Formed on Size and Momentum
Monthly and Annual Returns
Construction: The portfolios, which are constructed monthly, are the intersections of 2 portfolios formed on size (market equity, ME) and 3 portfolios formed on momentum. The monthly size breakpoint is the median market equity. For portfolios formed at the end of month t–1, the lagged momentum return is a stock's cumulative return for t–12 to t–2. The monthly momentum breakpoints are the 30th and 70th percentiles. The independent 2x3 sorts on size and momentum produce six value-weight portfolios, SL, SN, SW, BL, BN, and BW, where S and B indicate small or big and L, N, and W indicate losers (low momentum), neutral, and winners (high momentum).
Stocks: The six portfolios constructed each month include stocks with prior return data. To be included in a portfolio for month t (formed at the end of the month t-1), a stock must have a price for the end of month t-13 and a good return for t-2.
mercoledì 3 ottobre 2012
Aggiornamento del portafoglio Benjamin Graham
Con circa un mese di ritardo oggi ribilanciamo il porafoglio Benjamin Graham descritto in questo post. Il portafoglio è al suo quattordicesimo ribilanciamento: i precedenti sono stati nel 2011 il 25 febbraio, il 31 marzo , il 29 aprile, il 30 maggio il primo luglio, il 22 agosto, il primo ottobre, il 12 novembre e il 17 dicembre e nel 2012 il 4 febbraio, il 24 marzo, il 29 maggio e il 16 luglio.
Da oggi introduciamo anche una novità: anzichè utilizzare lo stock screener disponibile sul sito del Nasdaq
selezionerò 10 titoli utilizzando il sito (a pagamento) www.stockscreen123.com. Oltre a individuare le azioni utilizzando dei criteri value (che descriverò qui sotto) richiederò anche una liquidità minima giornaliera di 1 milione di dollari. I dieci titoli sono selezionati imponendo i seguenti criteri (per una descrizione generale vi invito a leggere questo post).
- current ratio almeno pari a 1,5. Il current ratio è il rapporto tra attività correnti e passività correnti e misura in un certo senso la solvibilità e la solidità finanziaria (a breve termine) dell'azienda.
- il debito di lungo termine non può superare il capitale circolante (working capital) più del 10%. Il capitale circolante è la differenza tra le attività correnti e le passività correnti.
- gli utili per azione (earnings per share, EPS) devono essere positivi negli ultimi quattro trimestri così come in ciascuno degli ultimi cinque anni fiscali
- gli EPS negli ultimi 12 mesi non devono essere inferiori agli EPS dell'ultimo anno fiscale e neppure a quelli di cinque anni fa
- il titolo ha pagato un dividendo negli ultimi 12 mesi
A questo punto si impone il vincolo minimo di liquidità e si ordinano i titoli ottenuti secondo una graduatoria ottenuta impiegando un metodo di valutazione che impiega in parte criteri di valutazione e in parte criteri di qualità per gli utili: a ogni azione viene attribuito un punteggio calcolato a partire dai multipli prezzo/utili, prezzo/valore di libro, prezzo/ valore di libro tangibile, prezzo / utili operativi e dalla crescita storica degli utili negli ultimi 5 anni combinata con la stabilità degli utili stessi (deviazione standard degli utili trimestrali).
Un portafoglio equipesato investito nei 10 titoli così individuati e ribilanciato alla chiusura di borsa ogni 6 settimane ha prodotto un rendimento spettacolare dal 1999 ad oggi:

I titoli selezionati in questo modo alla data del 30 settembre sono
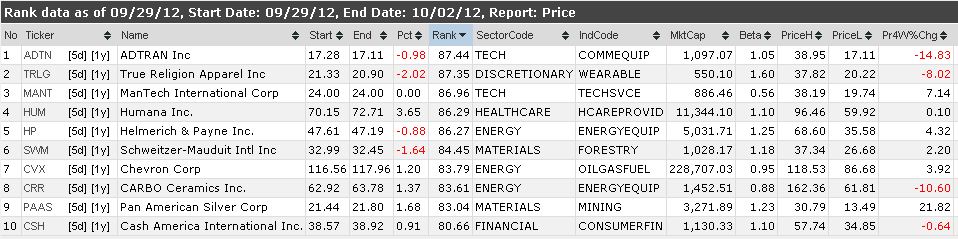
Il rendimento del portafoglio dalla sua nascita all'inizio del 2011 ad oggi è stato del 21,54%, leggermente superiore al rendimento dell'indice di riferimento che dal 1 gennaio 2011 ad oggi ha guadagnato circa il 19% (sia per l'indice che per il portafoglio i rendimenti tengono conto dei dividendi). Il portafoglio ha avuto rendimenti migliori dell'indice nell'ultimo semestre.Qui sotto potete vedere in un grafico il rendimento del portafoglio (in rosso) negli ultimi sei mesi, confrontato con quello dell'indice SP500 (in azzurro). Il valore in dollari USA del portafoglio è pari a 12154 USD con un rendimento totale dalla data di creazione (31 dicembre 2010) di circa +2154 dollari.

Appuntamento a metà novembre.
sabato 4 febbraio 2012
Aggiornamento del portafoglio Benjamin Graham
Ribilanciamo il porafoglio Benjamin Graham descritto in questo post e già ribilanciato il 25 febbraio, il 31 marzo , il 29 aprile, il 30 maggio il primo luglio, il 22 agosto, il primo ottobre, il 12 novembre e il 17 dicembre.
Ecco la composizione attuale del portafoglio:

Appuntamento a tra circa un mese.
Secondo lo screener del Nasdaq la composizione aggiornata con i prezzi i chiusura di venerdì 3 febbraio vede 16 titoli in portafoglio:
Value Investor Either Interest LevelBased on our analysis of the book by Benjamin Graham | ||||||||||
| Guru(s) Strong | Guru(s) Some | Symbol | Company | Previous Close | Mkt Value $(Mil) | Rel. Strength | P/E | P/E/G | Proj P/E 12 mo. |
|---|---|---|---|---|---|---|---|---|---|
| 1 | 0 | ADM | ARCHER DANIELS MIDLAND COMPANY | 29.19 | 19498 | 39 | 12.97 | -25.63 | 10.53 |
| 1 | 0 | BGFV | BIG 5 SPORTING GOODS CORPORATION | 8.12 | 179 | 23 | 11.35 | -32.03 | 14.09 |
| 1 | 1 | CFK | CE FRANKLIN LTD. (USA) | 8.41 | 151 | 69 | 13.27 | 202.36 | 12.91 |
| 1 | 0 | CHEUY | CHEUNG KONG (HOLDINGS) LIMITED (ADR) | 13.46 | 30912 | 5.06 | 133.88 | ||
| 2 | 0 | CDEVY | CITY DEVELOPMENTS LIMITED (ADR) | 7.79 | 7177 | 10.59 | 23.54 | 14.7 | |
| 3 | 0 | FRX | FOREST LABORATORIES, INC. | 31.78 | 8490 | 55 | 8 | 55.79 | 8.56 |
| 1 | 1 | FSTR | L.B. FOSTER COMPANY | 30.15 | 303 | 30 | 13.57 | 26.16 | 13.15 |
| 1 | 0 | LHCG | LHC GROUP, INC. | 15.47 | 291 | 19 | -118.2 | 9.11 | |
| 2 | 1 | LPH | LONGWEI PETROLEUM INVESTMENT HOLD LTD | 1.46 | 147 | 21 | 1.99 | 197.83 | 2.25 |
| 1 | 1 | MKTAY | MAKITA CORPORATION (ADR) | 37.82 | 5246 | 41 | 12.61 | 10.6 | |
| 2 | 1 | DCM | NTT DOCOMO, INC. (ADR) | 17.82 | 77515 | 58 | 12.76 | -14.8 | 11.32 |
| 1 | 0 | RS | RELIANCE STEEL & ALUMINUM | 54.53 | 4088 | 63 | 12.97 | 26.32 | 12.26 |
| 1 | 1 | SEB | SEABOARD CORPORATION | 1960 | 2376 | 54 | 6.44 | 93.7 | |
| 1 | 1 | SKX | SKECHERS USA, INC. | 12.11 | 604 | 20 | -104.42 | ||
| 2 | 0 | SUHJY | SUN HUNG KAI PROPERTIES LIMITED (ADR) | 14 | 36219 | 5.8 | 59.78 | 12.39 | |
| 1 | 2 | YONG | YONGYE INTERNATIONAL INC | 4.05 | 205 | 20 | 2.38 | 69.01 |
| Escono dal portafoglio di dicembre BKR, CRDN, GIL, MOS, MTRX, PLPC e UNF mentre si aggiunge ADM. |
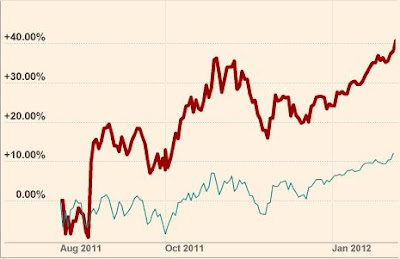
Qui sotto potete vedere in un grafico il rendimento del portafoglio (in rosso) negli ultimi sei mesi, confrontato con quello dell'indice SP500 (in azzurro). Il valore in dollari USA del portafoglio è pari a 11025,56 USD con un rendimento totale dalla data di creazione (31 dicembre 2010) di circa +1025 dollari pari al
+10,25%, leggermente superiore al rendimento dell'indice di riferimento che dal 1 gennaio 2011 ad oggi ha guadagnato circa il 9,2% (sia per l'indice che per il portafoglio i rendimenti tengono conto dei dividendi). Il portafoglio ha battuto ampiamente l'indice nell'ultimo trimestre e nell'ultimo semestre.

Ecco la composizione attuale del portafoglio:

Appuntamento a tra circa un mese.
Iscriviti a:
Post (Atom)


 Post


