domenica 7 ottobre 2012

Aggiornamento al 5 ottobre 2012


La forza dell'euro è sconcertante: i fondamentali economici dell'eurozona sono molto peggiori di quelli statunitensi. Certamente l'iniziativa di un nuovo round di quantitative easing da parte della Fed ha notevolmente contribuito alla debolezza del biglietto verde. Mi sembra però chiaro che il rinnovato ottimismo sulla moneta europea sia destinato a nuove delusioni. Nel frattempo però la forza dell'euro cancella i progressi delle azioni Usa, che hanno messo a segno un rialzo di oltre l'1,4% in dollari ma sono rimaste piatte se valutate in euro. Analogamente il rimbalzo dell'indice immobiliare globale è stato annullato dalla debolezza del dollaro.
A proposito di rimbalzi: il più vistoso questa settimana è stato messo a segno dalle azioni dell'eurozona, con un progresso superiore al 3%. Tra le materie prime in forte rialzo il platino (+2,8% in USD e +15,9% negli ultimi tre mesi) e il gas naturale (+2,3% in USD e +15,3% negli ultimi 3 mesi). 

La strategia  top2 ha perso questa settimana lo 0,2%, appena un po' peggio ha fatto la top3 che ha perso lo 0,3%. Nel 2012 i rendimenti rispettivi sono stati finora pari al +5,7% e al +9,2%.  Nel 2009 le stessa strategie avevano reso rispettivamente il 12.2% e il 2.4%, nel 2010 il 22.4% e il 18.2% mentre hanno chiuso negativamente il 2011 (-13,2% e -6,6%). Il rendimento composto annualizzato dal 1 gennaio del 2009 ad oggi è rispettivamente pari a +6,4% e +5,7% con massimo drawdown 16,9% e 15,1% e volatilità  11,1% e 10,6%. Negli ultimi dodici mesi entrambe le strategie sono state considerevolmente meno volatili: la volatilità della  top2 è stata del 7,5% e quella della  top3 il 6,9%.

La strategia che investe negli asset con  tendenza di medio periodo positiva questa settimana ha avuto un progresso dello 0,3%. Nel 2012 il rendimento finora è stato pari al +6,8%. Positivo il 2009 +11,7%  e il 2010 con un rendimento pari al +12.1% leggermente negativo invece il 2011 con un -3,3%.  Il rendimento composto annualizzato dal 1 gennaio del 2009 ad oggi è  pari al  +7,0%, con un massimo drawdown del 9,2% e volatilità 10,0%. Nella figura qui accanto potete vedere la distribuzione dei rendimenti mensili della strategia dal gennaio del 2009 fino alla fine di settembre 2012.

La tabella qui sotto riassume il profilo rischio/rendimento delle tre strategie negli ultimi 3 anni:


Nella figura è raffigurato l'andamento di un euro investito nelle tre strategie dal 3 gennaio 2009 ad oggi.


E' bene ricordare che i rendimenti calcolati non tengono neppure conto dei costi di transazione e del prelievo fiscale. Mi preme comunque sottolineare che le analisi e le simulazioni descritte in questo blog sono da considerarsi sempre e comunque risultati teorici e relativi al passato. Chiunque decidesse di utilizzare le strategie descritte o qualsiasi altra informazione tratta da questo blog per decisioni di investimento se ne assume completamente la responsabilità.

Tutti gli asset hanno la tendenza di medio periodo positiva. Tutti gli  asset hanno la  tendenza di breve periodo positiva. 

La classifica degli asset è sempre alla ricerca di un equilibrio e ci sono nuovi sorpassi nelle posizioni intermedie: l'indice Eurostoxx sale alla terza posizione scalzando l'indice immobiliare globale che scivola alla quinta posizione superato anche dal cambio euro/dollaro. Le prime due posizioni sono occupate dalle obbligazioni trentennali dell'eurozona e dall'indice SP500, chiudono la classifica e le materie prime al sesto e ultimo posto. Invariato dunque il  portafoglio della strategia  top2 che dividerà  il capitale in due parti uguali tra  le obbligazioni trentennali dell'eurozona e l'indice Sp500, mentre nel  portafoglio della strategia  top3 il capitale sarà diviso per  1/3 nelle obbligazioni trentennali dell'eurozona,  per 1/3 nelle azioni U.S.A. (indice SP500) e il rimenente 1/3 nelle azioni europee (indice Eurostoxx). La strategia che investe negli asset che hanno una tendenza di medio periodo positiva divide il capitale in sei parti uguali: cambio euro/dollaro, materie prime, indice immobiliare globale, indice SP500,  obbligazioni trentennali dell'eurozona e indice Eurostoxx. 

In questo post trovate le risposte ad alcune delle domande  più frequenti relative alla metodologia che utilizzo per la costruzione della tabella e dei portafogli che aggiorno settimanalmente.
In questo post ho descritto quali ETF negoziati a Milano  replicano (in positivo o in negativo) gli indici che sono settimanalmente tracciati qui su Alfaobeta. Se volete fare delle analisi da soli, in questo post ho spiegato come procurarsi gratuitamente le serie storiche dei prezzi e dei NAV degli ETF mentre qui potete trovare qualche informazione sui costi di transazione nel mercato dei cambi.

Ecco l'aggiornamento al 5 ottobre 2012. 


sabato 6 ottobre 2012

I mercati instabili: un flash crash a Mumbai e un convegno a Pisa

Dal Financial Times di ieri: un flash crash indiano!

October 5, 2012 10:45 am

Indian shares suffer $60bn ‘flash crash’


Almost $60bn was wiped from the stock market value of India’s biggest companies on Friday when a “flash crash” on the country’s stock exchange triggered a near 16 per cent slide in the main index.
India’s National Stock Exchange, Asia’s fourth largest bourse based in Mumbai, was forced to halt trading briefly after 59 erroneous orders from a basket of trades caused the so-called “Nifty Fifty” index to drop as much as 15.6 per cent within minutes.
The index recovered after mistaken orders were cancelled but the huge swing is the latest in a string of such moves on global exchanges and comes as regulators are stepping up their scrutiny of new trading technology and its impact on market stability. It follows a glitch this week on New York’s Nasdaq when shares in Kraft Foods soared as much as 28.9 per cent in the first minute of trading...


Il crash di Mumbai, così come il lunedì nero del 1987, e il flash crash del 6 maggio 2010, sono solo alcuni esempi tra i tanti di eventi nei quali i mercati si muovono di oltre 20-25 deviazioni standard!

Ne parleremo il 18 e il 19 ottobre prossimi in un simposio alla Scuola Normale Superiore, nel 202esimo anniversario della sua fondazione...e anche in occasione del 25esimo anniversario del lunedì nero.

mercoledì 3 ottobre 2012

Aggiornamento del portafoglio Benjamin Graham


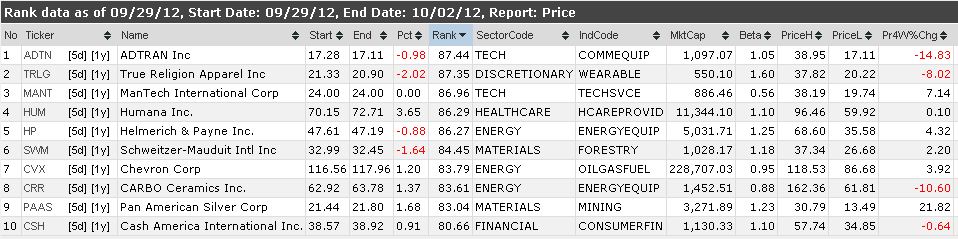
Con circa un mese di ritardo oggi ribilanciamo il porafoglio Benjamin Graham descritto in questo post. Il portafoglio è al suo quattordicesimo ribilanciamento: i precedenti sono stati nel 2011 il  25 febbraio, il 31 marzo , il 29 aprile, il 30 maggio il primo luglio, il 22 agosto,  il primo ottobre, il 12 novembre e il 17 dicembre e nel 2012 il 4 febbraio, il 24 marzo,  il 29 maggio e il 16 luglio.

Da oggi introduciamo anche una novità: anzichè utilizzare lo stock screener disponibile sul sito del Nasdaq
selezionerò 10 titoli utilizzando il sito (a pagamento) www.stockscreen123.com. Oltre a individuare le azioni utilizzando dei criteri value (che descriverò qui sotto) richiederò anche una liquidità minima giornaliera di 1 milione di dollari. I dieci titoli sono selezionati imponendo i seguenti criteri (per una descrizione generale vi invito a leggere questo post).

- current ratio almeno pari a 1,5. Il current ratio è il rapporto tra attività correnti e passività correnti e misura in un certo senso la solvibilità e la solidità finanziaria (a breve termine) dell'azienda.

- il debito di lungo termine non può superare il capitale circolante (working capital) più del 10%. Il capitale circolante è la differenza tra le attività correnti e le passività correnti.

- gli utili per azione (earnings per share, EPS) devono essere positivi negli ultimi quattro trimestri così come in ciascuno degli ultimi cinque anni fiscali

- gli EPS negli ultimi 12 mesi non devono essere inferiori agli EPS dell'ultimo anno fiscale e neppure a quelli di cinque anni fa

- il titolo ha pagato un dividendo negli ultimi 12 mesi

A questo punto si impone il vincolo minimo di liquidità e si ordinano i titoli ottenuti secondo una graduatoria ottenuta impiegando un metodo di valutazione che impiega in parte criteri di valutazione e in parte criteri di qualità per gli utili: a ogni azione viene attribuito un punteggio calcolato a partire dai multipli prezzo/utili, prezzo/valore di libro, prezzo/ valore di libro tangibile, prezzo / utili operativi e dalla crescita storica degli utili negli ultimi 5 anni combinata con la stabilità degli utili stessi (deviazione standard degli utili trimestrali).

Un portafoglio equipesato investito nei 10 titoli così individuati e ribilanciato alla chiusura di borsa ogni 6 settimane ha prodotto un rendimento spettacolare dal 1999 ad oggi:


I titoli selezionati in questo modo alla data del 30 settembre sono


Il rendimento del portafoglio dalla sua nascita all'inizio del 2011 ad oggi è stato del 21,54%, leggermente superiore al rendimento dell'indice di riferimento che dal 1 gennaio 2011 ad oggi ha guadagnato circa  il 19% (sia per l'indice che per il portafoglio i rendimenti tengono conto dei dividendi). Il portafoglio ha avuto rendimenti migliori dell'indice nell'ultimo semestre.Qui sotto potete vedere in un grafico il rendimento del portafoglio (in rosso) negli ultimi sei mesi, confrontato con quello dell'indice SP500 (in azzurro). Il valore in dollari USA del portafoglio è pari a 12154 USD con un rendimento totale dalla data di creazione (31 dicembre 2010) di circa +2154 dollari.


Appuntamento a metà novembre.

domenica 30 settembre 2012

Aggiornamento al 28 settembre 2012


I mercati continuano la ricerca di un equilibrio, tra l'esaltazione dei programmi di quantitative easing delle banche centrali e le incertezze della politica in Europa e negli U.S.A.: l'incertezza si sa non è amata dagli investitori e degli speculatori. Alla differenza tra rischio e incertezza è dedicato il commento di questa settimana di John Mauldin, che si apre con una famosissima citazione di John Maynard Keynes:
“By ‘uncertain’ knowledge, let me explain, I do not mean merely to distinguish what is known for certain from what is only probable. The game of roulette is not subject, in this sense, to uncertainty; nor is the prospect of a Victory bond being drawn. Or, again, the expectation of life is only slightly uncertain. Even the weather is only moderately uncertain. The sense in which I am using the term is that in which the prospect of a European war is uncertain, or the price of copper and the rate of interest twenty years hence, or the obsolescence of a new invention, or the position of private wealth owners in the social system in 1970. About these matters there is no scientific basis on which to form any calculable probability whatever.”

L'incertezza continua a penalizzare l'euro e le azioni europee più di quanto non avvenga oltre l'Atlantico:
l'euro ha perso l'1% sul dollaro scendendo in settimana fino a un minimo di 1,283. L'indice Eurostoxx ha addirittura perso il 4,1%, trascinato al ribasso dalle banche che hanno perso quasi il 7% in quattro sedute.
Prosegue il rimbalzo delle obbligazioni trentennali dell'eurozona con un +1,4%. 

La strategia  top2 ha perso questa settimana il 2,2%, un po' meglio ha fatto la top3 che ha comunque perso l'1%. Nel 2012 i rendimenti rispettivi sono stati finora pari al +5,9% e al +9,6%.  Nel 2009 le stessa strategie avevano reso rispettivamente il 12.2% e il 2.4%, nel 2010 il 22.4% e il 18.2% mentre hanno chiuso negativamente il 2011 (-13,2% e -6,6%). Il rendimento composto annualizzato dal 1 gennaio del 2009 ad oggi è rispettivamente pari a +6,5% e +5,8% con massimo drawdown 16,9% e 15,1% e volatilità  11,3% e 10,8%. Negli ultimi dodici mesi entrambe le strategie sono state considerevolmente meno volatili: la volatilità della  top2 è stata del 7,6% e quella della  top3 il 6,9%.

La strategia che investe negli asset con  tendenza di medio periodo positiva questa settimana ha perso lo 0,4%: la diversificazione ha aiutato a contenere i danni! Nel 2012 il rendimento finora è stato pari al +6,5%. Positivo il 2009 +11,7%  e il 2010 con un rendimento pari al +12.1% leggermente negativo invece il 2011 con un -3,3%.  Il rendimento composto annualizzato dal 1 gennaio del 2009 ad oggi è  pari al  +7,0%, con un massimo drawdown del 9,2% e volatilità 10,2%.

La tabella qui sotto riassume il profilo rischio/rendimento delle tre strategie negli ultimi 3 anni:


Nella figura è raffigurato l'andamento di un euro investito nelle tre strategie dal 3 gennaio 2009 ad oggi.


E' bene ricordare che i rendimenti calcolati non tengono neppure conto dei costi di transazione e del prelievo fiscale. Mi preme comunque sottolineare che le analisi e le simulazioni descritte in questo blog sono da considerarsi sempre e comunque risultati teorici e relativi al passato. Chiunque decidesse di utilizzare le strategie descritte o qualsiasi altra informazione tratta da questo blog per decisioni di investimento se ne assume completamente la responsabilità.

Tutti gli asset hanno la tendenza di medio periodo positiva. Tutti gli  asset hanno la  tendenza di breve periodo positiva. 

Proseguono i balletti nella classifica degli asset: dopo la correzione l'indice Eurostoxx lascia la prima posizione (appena conquistata una settimana fa) scivolando alla quarta, al suo posto tornano le obbligazioni trentennali dell'eurozona che proseguono la serie positiva iniziata quindici giorni fa. Al secondo posto troviamo  l'indice SP500, al terzo l'indice immobiliare globale, chiudono la classifica il cambio euro/dollaro (quinto) e le materie prime (sesto posto). Il  portafoglio della strategia  top2 dividerà  il capitale in due parti uguali tra  le obbligazioni trentennali dell'eurozona e l'indice Sp500, mentre nel  portafoglio della strategia  top3 il capitale sarà diviso per  1/3 nelle obbligazioni trentennali dell'eurozona,  per 1/3 nelle azioni U.S.A. (indice SP500) e il rimenente 1/3 nell'indice immobiliare globale. La strategia che investe negli asset che hanno una tendenza di medio periodo positiva divide il capitale in sei parti uguali: cambio euro/dollaro, materie prime, indice immobiliare globale, indice SP500,  obbligazioni trentennali dell'eurozona e indice Eurostoxx. 

In questo post trovate le risposte ad alcune delle domande  più frequenti relative alla metodologia che utilizzo per la costruzione della tabella e dei portafogli che aggiorno settimanalmente.
In questo post ho descritto quali ETF negoziati a Milano  replicano (in positivo o in negativo) gli indici che sono settimanalmente tracciati qui su Alfaobeta. Se volete fare delle analisi da soli, in questo post ho spiegato come procurarsi gratuitamente le serie storiche dei prezzi e dei NAV degli ETF mentre qui potete trovare qualche informazione sui costi di transazione nel mercato dei cambi.

Ecco l'aggiornamento al 28 settembre 2012. 


domenica 23 settembre 2012

Aggiornamento al 21 settembre 2012.


Una correzione dopo il rally innescato dalle dichiarazioni di Draghi il 26 luglio scorso era prevedibile ed è naturalmente arrivata. Anche l'euro si è indebolito sul dollaro: dai minimi di fine luglio poco superiori a 1,20 si era spinto fino a toccare 1,32. Questa settimana chiude a quota 1,2978, con un calo di poco più dell'1,1% dalla chiusura di venerdì 14. La maglia nera dell'ottava spetta alle materie prime, che hanno perso oltre il 2,6% in euro. Rimbalzano invece le obbligazioni trentennali dell'eurozona con un +0.8%. 

La strategia  top2 ha perso questa settimana lo 0,9%, meglio ha fatto la top3 che ha perso solo lo 0,3%. Nel 2012 i rendimenti rispettivi sono stati finora pari al +8,3% e al +10,8%.  Nel 2009 le stessa strategie avevano reso rispettivamente il 12.2% e il 2.4%, nel 2010 il 22.4% e il 18.2% mentre hanno chiuso negativamente il 2011 (-13,2% e -6,6%). Il rendimento composto annualizzato dal 1 gennaio del 2009 ad oggi è rispettivamente pari a +7,2% e +6,2% con massimo drawdown 16,9% e 15,1% e volatilità  11,3% e 10,8%. Negli ultimi dodici mesi entrambe le strategie sono state considerevolmente meno volatili: la volatilità della  top2 è stata del 7,2% e quella della  top3 il 6,8%.


La strategia che investe negli asset con  tendenza di medio periodo positiva questa settimana ha perso lo 0,7%. Nel 2012 il rendimento finora è stato pari al +7,0%. Positivo il 2009 +11,7%  e il 2010 con un rendimento pari al +12.1% leggermente negativo invece il 2011 con un -3,3%.  Il rendimento composto annualizzato dal 1 gennaio del 2009 ad oggi è  pari al  +7,2%, con un massimo drawdown del 9,2% e volatilità 10,2%.

La tabella qui sotto riassume il profilo rischio/rendimento delle tre strategie negli ultimi 3 anni:


Nella figura è raffigurato l'andamento di un euro investito nelle tre strategie dal 3 gennaio 2009 ad oggi.


E' bene ricordare che i rendimenti calcolati non tengono neppure conto dei costi di transazione e del prelievo fiscale. Mi preme comunque sottolineare che le analisi e le simulazioni descritte in questo blog sono da considerarsi sempre e comunque risultati teorici e relativi al passato. Chiunque decidesse di utilizzare le strategie descritte o qualsiasi altra informazione tratta da questo blog per decisioni di investimento se ne assume completamente la responsabilità.

Tutti gli asset hanno la tendenza di medio periodo positiva. Tutti gli  asset hanno la  tendenza di breve periodo positiva. 

La classifica degli asset continua a cercare un suo equilibrio: questa settimana  l'indice Eurostoxx sale al primo posto, scalzando l'indice immobiliare globale che addirittura scivola in quarta posizione. Il rimbalzo delle obbligazioni trentennali dell'eurozona le promuove dall'ultimo posto al terzo. Al secondo posto troviamo  l'indice SP500, chiudono la classifica il cambio euro/dollaro (quinto) e le materie prime (sesto posto). Il  portafoglio della strategia  top2 dividerà  il capitale in due parti uguali tra  l'indice Eurostoxx e l'indice Sp500, mentre nel  portafoglio della strategia  top3 il capitale sarà diviso per  1/3 nell'indice Eurostoxx,  per 1/3 nelle azioni U.S.A. (indice SP500) e il rimenente 1/3 nelle obbligazioni europee. La strategia che investe negli asset che hanno una tendenza di medio periodo positiva divide il capitale in sei parti uguali: cambio euro/dollaro, materie prime, indice immobiliare globale, indice SP500,  obbligazioni trentennali dell'eurozona e indice Eurostoxx. 

In questo post trovate le risposte ad alcune delle domande  più frequenti relative alla metodologia che utilizzo per la costruzione della tabella e dei portafogli che aggiorno settimanalmente.
In questo post ho descritto quali ETF negoziati a Milano  replicano (in positivo o in negativo) gli indici che sono settimanalmente tracciati qui su Alfaobeta. Se volete fare delle analisi da soli, in questo post ho spiegato come procurarsi gratuitamente le serie storiche dei prezzi e dei NAV degli ETF mentre qui potete trovare qualche informazione sui costi di transazione nel mercato dei cambi.

Ecco l'aggiornamento al 21 settembre 2012. 


domenica 16 settembre 2012

Aggiornamento al 14 settembre 2012


 A giudicare dalla tabella qui accanto, che riporta i rendimenti degli asset durante l'ultima settimana e dal 31 dicembre 2011 a oggi, il 2012 è stato finora un buon anno per le borse, per l'Europa e per la moneta unica. Il poderoso rally delle ultime settimane ha cancellato ogni traccia residua della crisi dei PIIGS. Almeno per il momento. Questa settimana la migliore performance è stata messa a segno proprio dalla moneta unica, che si è rafforzata di bel il 2,4% sul dollaro. Un'enormità: dai minimi di fine luglio ad oggi l'euro ha guadagnato quasi il 10%. Altro che GrExit o Euro-del-Nord contro Euro-del-Sud! Mah. L'unica nota stonata viene proprio dalle obbligazioni trentennali dell'eurozona, che questa settimana si sono considerevolmente indebolite: anche se l'indice mantiene in portafoglio circa il 27% di BTP e il 9% di Bonos, i progressi di Spagna e Italia sono stati compensati dai tassi in rialzo delle obbligazioni tedesche (il peso maggiore è proprio sui Bund, circa il 35%), delle obbligazioni francesi (che pesano il 21%) e olandesi (8%).


La strategia  top2 ha perso questa settimana lo 0,9%, penalizzata dalla debolezza delle obbligazioni dell'eurozona e dalla forza dell'euro che ha cancellato i progressi dell'indice immobiliare globale in dollari.
La top3 questa settimana ha avuto un rendimento pari al +0,1%. Nel 2012 i rendimenti rispettivi sono stati finora pari al +9,3% e al +11,1%.  Nel 2009 le stessa strategie avevano reso rispettivamente il 12.2% e il 2.4%, nel 2010 il 22.4% e il 18.2% mentre hanno chiuso negativamente il 2011 (-13,2% e -6,6%). Il rendimento composto annualizzato dal 1 gennaio del 2009 ad oggi è rispettivamente pari a +7,5% e +6,3% con massimo drawdown 16,9% e 15,1% e volatilità  11,3% e 10,8%. Negli ultimi dodici mesi entrambe le strategie sono state considerevolmente meno volatili: la volatilità della  top2 è stata del 7,2% e quella della  top3 il 6,8%.

La strategia che investe negli asset con  tendenza di medio periodo positiva questa settimana ha segnato un progresso pari allo 0,5%. Nel 2012 il rendimento finora è stato pari al +7,7%. Positivo il 2009 +11,7%  e il 2010 con un rendimento pari al +12.1% leggermente negativo invece il 2011 con un -3,3%.  Il rendimento composto annualizzato dal 1 gennaio del 2009 ad oggi è  pari al  +7,4%, con un massimo drawdown del 9,2% e volatilità 10,2%.

La tabella qui sotto riassume il profilo rischio/rendimento delle tre strategie negli ultimi 3 anni:


Nella figura è raffigurato l'andamento di un euro investito nelle tre strategie dal 3 gennaio 2009 ad oggi.


E' bene ricordare che i rendimenti calcolati non tengono neppure conto dei costi di transazione e del prelievo fiscale. Mi preme comunque sottolineare che le analisi e le simulazioni descritte in questo blog sono da considerarsi sempre e comunque risultati teorici e relativi al passato. Chiunque decidesse di utilizzare le strategie descritte o qualsiasi altra informazione tratta da questo blog per decisioni di investimento se ne assume completamente la responsabilità.

Tutti gli asset hanno la tendenza di medio periodo positiva. Tutti gli  asset hanno la  tendenza di breve periodo positiva. Ha ragione Pangloss: viviamo nel migliore dei mondi possibili!

Il rally dell'euro e la debolezza dell'indice obbligazionario hanno portato ad alcuni cambiamenti importanti nella classifica: l'indice Eurostoxx occupa il secondo posto, al primo troviamo l'indice immobiliare globale. Le obbligazioni trentennali dell'eurozona sono ora scivolate all'ultimo posto. Il  portafoglio della strategia  top2 dividerà  il capitale in due parti uguali tra l'indice immobiliare globale e l'indice Eurostoxx mentre nel  portafoglio della strategia  top3 il capitale sarà diviso per  1/3 nell'indice Eurostoxx,  per 1/3 nelle azioni U.S.A. (indice S&P500) e il rimenente 1/3 nell'indice immobiliare globale. La strategia che investe negli asset che hanno una tendenza di medio periodo positiva divide il capitale in sei parti uguali: cambio euro/dollaro, materie prime, indice immobiliare globale, indice SP500,  obbligazioni trentennali dell'eurozona e indice Eurostoxx. Vista la debolezza del dollaro potrebbe essere una buona idea coprire il cambio in ciascuno di questi portafogli per la parte di allocazione esposta al cambio euro/dollaro (cioè al 50% per la top2, al 66% per la top3 e al 50% per la strategia tendenza di medio periodo positiva).

In questo post trovate le risposte ad alcune delle domande  più frequenti relative alla metodologia che utilizzo per la costruzione della tabella e dei portafogli che aggiorno settimanalmente.
In questo post ho descritto quali ETF negoziati a Milano  replicano (in positivo o in negativo) gli indici che sono settimanalmente tracciati qui su Alfaobeta. Se volete fare delle analisi da soli, in questo post ho spiegato come procurarsi gratuitamente le serie storiche dei prezzi e dei NAV degli ETF mentre qui potete trovare qualche informazione sui costi di transazione nel mercato dei cambi.

Ecco l'aggiornamento al 14 settembre 2012. 


domenica 9 settembre 2012

Il grosso bazooka. Aggiornamento al 7 settembre 2012


Il big bazooka invocato da molti per difendere l'euro è stato finalmente impiegato dalla BCE che giovedì ha annunciato acquisti illimitati di obbligazioni di breve-medio termine dei paesi dell'eurozona in crisi. Draghi ha mantenuto le promesse di qualche settimana fa, lo spread BTP_Bund è in caduta libera dai massimi di fine luglio, l'euro ha guadagnato in due giorni quasi il 2% sul dollaro, aiutato nella sua corsa anche dai deludenti dati sul mercato del lavoro U.S.A. di venerdì che hanno convinto i mercati che la Fed annuncerà un nuovo programma di quantitative easing al termine della prossima riunione del 12-13 settembre (...mah...io non ne sarei così sicuro, con le elezioni alle porte e il rischio di sentirsi accusare di fare campagna elettorale a favore di Obama...). Sempre che le decisioni della Corte Costituzionale tedesca sulla legittimità dell'ESM non rovini la festa dei mercati prima ancora dell'annuncio della Fed. Secondo Luigi Zingales che scrive sul Sole 24 Ore di oggi, la fretta di Draghi di annunciare il piano di acquisti illimitati delle obbligazioni è un modo di forzare la mano dei giudici costituzionali tedeschi:

 L'unico aspetto sorprendente dell'annuncio di Draghi è che sia avvenuto prima della decisione della Corte costituzionale tedesca sull'ammissibilità dell'Esm. È sorprendente perché Draghi si espone fortemente: se la Corte suprema boccia l'Esm, il suo piano di intervento crolla e con esso i mercati. Perché Draghi si è arrischiato adesso invece di aspettare dieci giorni? Alcuni sostengono che Draghi abbia avuto rassicurazioni sull'esito della decisione. Io, invece, penso che abbia giocato preventivamente per influenzare la decisione. Da un lato, la paura dei tedeschi è proprio quella di dover finanziare senza fine i deficit degli Stati prodighi. Un meccanismo chiaro che limiti questi rischi riduce il rischio che la Corte si opponga. Dall'altro, rassicurando i mercati prima della decisione, Draghi alza la posta in gioco. Se la sentono i giudici tedeschi di bocciare l'Esm, quando la loro decisione potrebbe avere un effetto catastrofico immediato sui mercati?
 Funzionerà la scommessa di Draghi? Mi azzardo a dire che, per quanto riguarda la Corte tedesca, la risposta è sì. Meno ovvia è la risposta per quanto riguarda i mercati. Troppe volte abbiamo visto l'euforia dell'annuncio scontrarsi con la realtà dei fatti. Ma c'e una grossa differenza. A luglio Draghi aveva per la prima volta pronunciato la frase magica: "Whatever it takes". Giovedì ha declinato questa frase con l'altra parola magica nel linguaggio dei banchieri centrali: "Illimitato", l'intervento della Bce sarà illimitato. Questa combinazione massimizza la probabilità che il meccanismo funzioni nell'allentare la pressione del mercato. Ora spetta a noi italiani non sprecare l'opportunità. Di certo possiamo solo dire che Draghi sa far bene il suo mestiere. Se non portasse sfortuna, mi verrebbe da chiamarlo "Maestro".

Questa settimana la migliore performance è stata messa a segno dalle azioni dell'eurozona, con un bel +3,9%. Ancora meglio hanno fatto i mercati italiano e spagnolo (+6,2%): addirittura l'indice Ftse Mib ha guadagnato il 6,7% (trascinato dalle banche...) e così si trova finalmente in territorio positivo da inizio anno (con un progresso del 6,8%).  Le azioni italiane hanno messo a segno un rally davvero memorabile negli ultimi 40 giorni, un +30% che la dice lunga sugli eccessi di pessimismo (prima) e forse anche di ottimismo (oggi) che dominano i mercati in tempi di incertezza e di crisi.
I timori che le banche centrali monetizzino il debito sia in Europa che negli U.S.A. stanno alimentando anche un rally dei metalli preziosi: il future sull'argento (in USD) ha guadagnato il 20% in un mese, quello sull'oro il 7,8% e quello sul platino il 13%. Molto bullish anche alcuni prodotti agricoli: il succo d'arancia (+11,7% in un mese), i semi di soia (+10,1%) e il cacao (+9,4%). 

Le strategie  top2 e top3 questa settimana hanno entrambe avuto un rendimento pari al +0,3%. Nel 2012 i rendimenti rispettivi sono stati finora pari al +10,3% e al +11,0%.  Nel 2009 le stessa strategie avevano reso rispettivamente il 12.2% e il 2.4%, nel 2010 il 22.4% e il 18.2% mentre hanno chiuso negativamente il 2011 (-13,2% e -6,6%). Il rendimento composto annualizzato dal 1 gennaio del 2009 ad oggi è rispettivamente pari a +7,8% e +6,3% con massimo drawdown 16,9% e 15,1% e volatilità  11,3% e 10,8%. Negli ultimi dodici mesi entrambe le strategie sono state considerevolmente meno volatili: la volatilità della  top2 è stata del 7,2% e quella della  top3 il 6,9%.

La strategia che investe negli asset con  tendenza di medio periodo positiva questa settimana ha segnato un progresso pari allo 0,7%. Nel 2012 il rendimento finora è stato pari al +7,2%. Positivo il 2009 +11,7%  e il 2010 con un rendimento pari al +12.1% leggermente negativo invece il 2011 con un -3,3%.  Il rendimento composto annualizzato dal 1 gennaio del 2009 ad oggi è  pari al  +7,3%, con un massimo drawdown del 9,2% e volatilità 10,2%.

La tabella qui sotto riassume il profilo rischio/rendimento delle tre strategie negli ultimi 3 anni:


Nella figura è raffigurato l'andamento di un euro investito nelle tre strategie dal 3 gennaio 2009 ad oggi.


E' bene ricordare che i rendimenti calcolati non tengono neppure conto dei costi di transazione e del prelievo fiscale. Mi preme comunque sottolineare che le analisi e le simulazioni descritte in questo blog sono da considerarsi sempre e comunque risultati teorici e relativi al passato. Chiunque decidesse di utilizzare le strategie descritte o qualsiasi altra informazione tratta da questo blog per decisioni di investimento se ne assume completamente la responsabilità.

Tutti gli asset hanno la tendenza di medio periodo positiva: ai cinque della settimana scorsa si è aggiunto il cambio euro/dollaro. Tutti gli  asset hanno la  tendenza di breve periodo positiva.

Il rally delle borse europee ha permesso all'indice Eurostoxx di sorpassare l'indice SP500  nella classifica degli asset e di occupare al suo posto la terza posizione. Invariato dunque il  portafoglio della strategia  top2 (che dividerà  il capitale in due parti uguali tra l'indice immobiliare globale e le obbligazioni governative dell'eurozona) mentre nel  portafoglio della strategia  top3  le azioni europee prendono il posto di quelle americane: il capitale sarà quindi diviso per  1/3 nell'indice Eurostoxx,  per 1/3 nelle obbligazioni trentennali dell'eurozona e il rimenente 1/3 nell'indice immobiliare globale. Invariato anche il portafoglio della strategia che investe negli asset che hanno una tendenza di medio periodo positiva e che questa settimana divide il capitale in cinque parti uguali: le materie prime, l'indice immobiliare globale, l'indice SP500, le obbligazioni trentennali dell'eurozona e l'indice Eurostoxx. Potrebbe essere utile per ciascuno di questi portafogli coprire almeno parzialmente il rischio di cambio per la parte di allocazione esposta al cambio euro/dollaro (cioè al 50% per la top2, al 33% per la top3 e al 40-60% per la strategia tendenza di medio periodo positiva).

In questo post trovate le risposte ad alcune delle domande  più frequenti relative alla metodologia che utilizzo per la costruzione della tabella e dei portafogli che aggiorno settimanalmente.
In questo post ho descritto quali ETF negoziati a Milano  replicano (in positivo o in negativo) gli indici che sono settimanalmente tracciati qui su Alfaobeta. Se volete fare delle analisi da soli, in questo post ho spiegato come procurarsi gratuitamente le serie storiche dei prezzi e dei NAV degli ETF mentre qui potete trovare qualche informazione sui costi di transazione nel mercato dei cambi.

Ecco l'aggiornamento al 7 settembre 2012. 


domenica 2 settembre 2012

Aggiornamento al 31 agosto 2012


Una settimana di movimenti poco significativi per tutti e sei gli asset seguiti dal Alfa o Beta? La maglia nera spetta alle obbligazioni trentennali dell'eurozona che hanno perso lo 0,9%. La migliore performance le hanno messe a segno le materie prime (+0,7% in euro) trascinate al rialzo dall'argento (+3,8% in dollari) dal gas naturale (+3,7% in dollari) e da alcuni prodotti agricoli (cacao + 8,9%).

La strategia  top2  questa settimana ha avuto un rendimento pari al -0,7%, la top3  ha pure chiuso negativamente l'ottava -0,7%, entrambe penalizzate dalle correzioni delle obbligazioni dell'eurozona e dalla debolezza del dollaro. Nel 2012 i rendimenti rispettivi sono stati finora pari al +9,9% e al +10,6%.  Nel 2009 le stessa strategie avevano reso rispettivamente il 12.2% e il 2.4%, nel 2010 il 22.4% e il 18.2% mentre hanno chiuso negativamente il 2011 (-13,2% e -6,6%). La strategia  top3  ritraccia dunque l'1,3% dal massimo storico raggiunto due settimane fa. Il rendimento composto annualizzato dal 1 gennaio del 2009 ad oggi è rispettivamente pari a +7,7% e +6,2% con massimo drawdown 16,9% e 15,1% e volatilità  11,3% e 10,8%. Negli ultimi dodici mesi entrambe le strategie sono state considerevolmente meno volatili: la volatilità della  top2 è stata del 7,3% e quella della  top3 il 6,9%.

La strategia che investe negli asset con  tendenza di medio periodo positiva questa settimana ha chiuso in negativo -0,3%.  Nel 2012 il rendimento finora è stato pari al +6,5%. Positivo il 2009 +11,7%  e il 2010 con un rendimento pari al +12.1% leggermente negativo invece il 2011 con un -3,3%.  Il rendimento composto annualizzato dal 1 gennaio del 2009 ad oggi è  pari al  +7,1%, con un massimo drawdown del 9,2% e volatilità 10,2%.

La tabella qui sotto riassume il profilo rischio/rendimento delle tre strategie negli ultimi 3 anni:


Nella figura è raffigurato l'andamento di un euro investito nelle tre strategie dal 3 gennaio 2009 ad oggi.


E' bene ricordare che i rendimenti calcolati non tengono neppure conto dei costi di transazione e del prelievo fiscale. Mi preme comunque sottolineare che le analisi e le simulazioni descritte in questo blog sono da considerarsi sempre e comunque risultati teorici e relativi al passato. Chiunque decidesse di utilizzare le strategie descritte o qualsiasi altra informazione tratta da questo blog per decisioni di investimento se ne assume completamente la responsabilità.

Tutti gli asset hanno la tendenza di medio periodo positiva tranne il cambio euro/dollaro. Tutti gli  asset hanno la  tendenza di breve periodo positiva.

Non ci sono cambiamenti nella posizione in classifica degli asset. Invariato dunque sia il  portafoglio della strategia  top2 (che dividerà  il capitale in due parti uguali tra l'indice immobiliare globale e le obbligazioni governative dell'eurozona) sia il  portafoglio della strategia  top3  (che investe  il capitale dividendolo per  1/3 nell'indice SP500,  per 1/3 nelle obbligazioni trentennali dell'eurozona e il rimenente 1/3 nell'indice immobiliare globale). Invariato anche il portafoglio della strategia che investe negli asset che hanno una tendenza di medio periodo positiva e che questa settimana divide il capitale in cinque parti uguali: le materie prime, l'indice immobiliare globale, l'indice SP500, le obbligazioni trentennali dell'eurozona e l'indice Eurostoxx.

In questo post trovate le risposte ad alcune delle domande  più frequenti relative alla metodologia che utilizzo per la costruzione della tabella e dei portafogli che aggiorno settimanalmente.
In questo post ho descritto quali ETF negoziati a Milano  replicano (in positivo o in negativo) gli indici che sono settimanalmente tracciati qui su Alfaobeta. Se volete fare delle analisi da soli, in questo post ho spiegato come procurarsi gratuitamente le serie storiche dei prezzi e dei NAV degli ETF mentre qui potete trovare qualche informazione sui costi di transazione nel mercato dei cambi.

Ecco l'aggiornamento al 31 agosto 2012.