Visualizzazione post con etichetta Baltic Dry Index. Mostra tutti i post

domenica 25 luglio 2010

L'effetto placebo degli stress tests. Il cambio yen-dollaro australiano.

A leggere i commenti sugli stress tests viene un po' da sorridere:
sul Sole 24 Ore di ieri Walter Riolfi, nel suo articolo settimanale sull'andamento dei mercati, scrive:  Se proprio qualcosa di buono si vuol trovare in questa settimana è ancora sul fronte dei risultati societari che sono apparsi in gran parte migliori del previsto: a ben vedere, più per gli utili che per i ricavi. In ogni caso s'è avuta conferma che l'America delle aziende, quelle grandi e quotate a Wall Street, è decisamente in miglior forma dell'economia americana. Gli utili del secondo trimestre sono adesso attesi in crescita di oltre il 30%: 3 punti in più delle stime d'inizio mese. Qualcuno ha pure voluto leggere del buono negli stress test europei. Ma in questa grande trovata pubblicitaria, orchestrata dalla Bce e dalle autorità bancarie europee, solo 7 tra le piccole e più scalcinate banche del Vecchio continente non hanno superato la prova: a dimostrazione che è meno facile passare l'esame per la patente che questo test.
Sul Sole 24 Ore di oggi vi segnalo il commento a pagina 7 di Donato Masciandaro che giustamente considera gli stress tests un placebo (che si spera calmare i mercati per un po') e invita a percorrere con decisione la via delle riforme correggendo le distorsioni dello shadow banking system ed eliminando alla radice i presupposti per una nuova (e probabilmente peggiore) crisi finanziaria.

Un affezionato lettore di Alfaobeta (il Sig. Gambino) mi ha poi segnalato come anche Plus abbia ieri dedicato un po' di attenzione all'indice Baltic Dry (a pagina 10): l'autore Luca Davi pare condividere l'opinione dell'Economist  che attribuisce il suo collasso dell'ultimo paio di mesi all'eccesso di domanda. Per anticipare l'andamento dei  i mercati Davi suggerisce come alternativa  l'impiego dell'indice della borsa di Shangai e il  cambio yen/dollaro australiano (JPY/AUD)  (mah! è ben vero che negli ultimi mesi il rapporto JPY/AUD sembra l'immagine speculare dell'indice S&P500, ma questo purtroppo non permette di fare nessuna previsione neppure a breve scadenza! Semmai lo si può utilizzare come hedge andando simultaneamente lunghi sullo SP500 e corti sul cambio JPY/AUD) .

Un fatto abbastanza inedito che preoccupa molti investitori è come la correlazione tra i rendimenti delle singole azioni e quelli dell'indice S&P500 sia aumentata considerevolmente negli ultimi mesi, avvicinandosi a 1 e giungendo a valori medi più alti persino di quelli registrati durante la crisi scatenata dal fallimento di Lehman Brothers. Un altro fatto preoccupante si osserva nella struttura dei futures sull'indice di volatilità VIX  che è in contango da qualche settimana, ovvero le attese degli investitori sono per un aumento considerevole della volatilità in autunno. Visto che non stiamo attraversando acque tranquille neppure ora è bene essere preparati al peggio, con il salvagente indossato e qualche pillola contro il mal di mare a portata di mano...

lunedì 19 luglio 2010

L'indice Baltic Dry sprofonda...l'economia mondiale farà lo stesso?

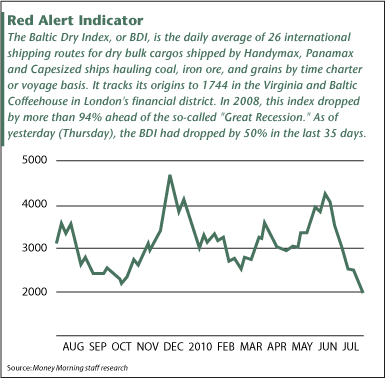
L'indice Baltic Dry continua la sua monòtona e monotòna discesa verso l'abisso, con 37 giorni di contrattazione consecutivi al ribasso! L'Economist preoccupato si interroga su quali scenari di sventura per l'economia mondiale possa essere foriero un tale collasso: 


FOR most of the past two decades the main measure of shipping costs has been used as a guide to what is happening to world trade. So the fact that the Baltic Dry Index—which measures the rates charged for chartering the giant ships that carry coal, iron ore and grain—has fallen by almost 60% in its longest streak of consecutive declines for nine years (34 days running as of July 14th) has won attention.
Add in the fact that China’s imports of iron ore and coal fell in June by 9% and 8% respectively, and the Baltic Dry seems to be signalling trouble ahead. Melissa Kidd of Lombard Street Research notes that the decline in rates has been greatest for the biggest vessels, the sort used to carry iron ore and coal from Australia and Brazil to China, suggesting weaker demand in the world’s most vibrant big economy. Such ships cost $48,000 a day to charter in late May; they are now down to around $18,000 a day.
China’s steelmakers are certainly being squeezed.(...) 


Più modestamente alfaobeta tiene d'occhio il BDI da un po' di tempo anche perchè alcuni autori sostengono che possa anticipare l'andamento di altri indici, compreso l'indice S&P500. Secondo l'Economist questa volta il problema potrebbe essere tuttavia relativamente isolato e legato a un problema di eccesso di offerta, piuttosto che di domanda che si indebolisce oltre misura. Un'offerta inflazionata dalle numerose navi messe in cantiere durante il boom delle materie prime nel 2007-2008 e solo ora pronte e immesse sul mercato dei cargo.


There are growing doubts, however, about what the Baltic Dry is actually signalling. The confusion is whether the index is saying more about the supply of ships than the demand for their cargoes. The index spiked dramatically in 2008 as China’s imports of hard commodities soared at a time when the supply of ships was constrained and port congestion added to demand for capacity (see chart). The financial crisis soon set the index back on a steadier path but not before this period of dramatic growth in demand from China had prompted a surge of orders for bulk carriers, especially the very largest ones that are used on the China trade routes.
These ships take around three years to come onstream. Despite the cancellation of some orders the flow of new ships is now in full flow: in the first half of this year the global fleet increased by 23% as new vessels came into service at the rate of 16 a month. There are now 23 such vessels arriving each month, adding to oversupply.
Other freight indicators are less negative than the Baltic Dry. Container-shipping rates are holding pretty steady as companies decide to accept a lull in traffic rather than cut rates to stimulate demand. And according to the International Air Transport Association air freight is booming, up by 34% year-on-year in May. But air freight measures trade in high-value finished goods, whereas bulk ships reflect demand for the raw materials of which they are made. If there is more to its decline than supply-side distortions, the Baltic Dry could yet be a grim warning of what is to come.

Per un'altra analisi sul crollo dle Baltic Dry, un po' più pessimista di quella dell'Economist, potete dare un'occhiata qui. La figura qui accanto è tratta proprio dal sito moneymorning.com